


დადიანის ქუჩისა და სადგურის მოედნის ხიდით დაკავშირება იგეგმება - რა ეტაპზეა პროექტი
საზოგადოება • 1789462020


2026-2027 სასწავლო წლისთვის საქართველოს საჯარო სკოლებში 37 733 პირველკლასელი წავიდა
საზოგადოება • 1789454486

„3 წელზე მეტი ბოლო გადახდიდან“ - როდის კარგავს კრედიტორი თანხის ამოღების სამართლებრივ ბერკეტს?
საზოგადოება • 1789391700


საზოგადოება

„ეს დარღვევაა“ - რა წესები მოქმედებს, როდესაც სესხის ამომღები ორგანიზაციები მოვალის მეზობლებსა და ახლობლებთან რეკავენ?
„როდესაც უკავშირდებიან არამსესხებელ პირს ანუ მსესხებლის ახლობლებს, მეზობლებს და ეუბნებიან, იცნობენ თუ არა კონკრეტულ პიროვნებას, ეს რეალურად, პერსონალური მონაცემების დარღვევაა“, - ამის შესახებ რადიო „პალიტრას“ გადაცემაში „თქვენი დრო“ ადვოკატმა გიორგი ქათამაძემ ისაუბრა.მისივე თქმით, დადგენილი წესით, ალტერნატიულ საკონტაქტო პირთან დაკავშირებისას კრედიტორმა თავი უნდა შეიკავოს იმის გაჟღერებისგან, თუ საიდან რეკავს და მხოლოდ იმის კითხვით შემოიფარგლოს, იცნობს თუ არა კონკრეტულ პიროვნებას.ადვოკატი განმარტავს, რომ კომუნიკაციის ეს წესები მკაცრადაა დადგენილი როგორც ბანკების, ისე იმ „კოლექტიური ჯგუფების“ შემთხვევაში, რომლებზეც ხშირად „გაფუჭებული“ და უიმედო სესხები იყიდება.„ხშირია შემთხვევა, როდესაც რეალურად ბანკში აქვთ აღებული სესხი, მაგრამ ეს ორგანიზაციები უკავშირდებიან მსესხებლებს. ისინი ძირითადად მათგან თანხის დაბრუნებას ცდილობენ. ეს უპირველეს ყოვლისა ხდება იმის გამო, რომ როდესაც საბანკო-საფინანსო დაწესებულება ხვდება, საკრედიტო პროდუქტი უიმედოა - „გაფუჭებული პროდუქტია“, თავიდან იშორებს და ყიდის მოთხოვნას ამ კონკრეტულ მსესხებელზე.შემდეგ ეს ორგანიზაციები ცდილობენ, მაქსიმუმ მთლიანობაში დაიბრუნონ კრედიტი, ან მინიმუმ დაიბრუნონ ის თანხა, რა თანხადაც ნაყიდი აქვთ. თუმცა, ხშირ შემთხვევაში, ხანდაზმულ სესხებზე მსესხებლებს ნასყიდობის ფასზე გაცილებით მეტს ახდევინებენ.რაც შეეხება სამართლებრივ ფორმას, რა თქმა უნდა, ისინი რეგისტრირებულები არიან . ზოგი შეზღუდული პასუხისმგებლობის საზოგადოებაა და ა.შ. მოდი ასე ვთქვათ, ესენი უფრო კოლექტორული ჯგუფებია, ვიდრე მიკროსაფინანსო ორგანიზაციები, რადგან მიკროსაფინანსო ორგანიზაცია, სუფთა საბანკო-საფინანსო და სამართლებრივი თვალსაზრისით, სესხებსაც გასცემს.ეს ორგანიზაციები კი რეალურად სესხებს არ გასცემენ, ისინი, უხეშად რომ ვთქვათ, მხოლოდ გაფუჭებული სესხის ამომღებაზე მუშაობენ.რაც შეეხება რეგულაციას, იყო დრო, როდესაც ეს ორგანიზაციები არანაირ რეგულაციას არ ექვემდებარებოდნენ და არაფერი სჭირდებოდათ ბაზარზე ოპერირებისთვის. თუმცა, გარკვეული პერიოდის შემდეგ მათ გაიარეს ეროვნული ბანკის შესაბამისი მოთხოვნები და დაექვემდებარნენ რეგულაციას.მათზე მოქმედებს ყველა ის საბანკო რეგულაცია, რომლებიც უკავშირდება თანხის ამოღებასა და დაბრუნებას. თუ რაიმე გადაცდომა იქნება ასეთი ორგანიზაციებისგან, მოქალაქეებს შეუძლიათ მიმართონ ეროვნულ ბანკს.ასევე შევეხოთ საკითხს, როდესაც უკავშირდებიან არამსესხებელ პირს ანუ მსესხებლის ახლობლებს, მეზობლებს და ეუბნებიან, იცნობენ თუ არა კონკრეტულ პიროვნებას.როდესაც გვიკავშირდება მსგავსი ორგანიზაცია, ეს რეალურად პერსონალური მონაცემების დარღვევაა, რადგან თვითონ ბანკსაც მსესხებელთან კომუნიკაციისთვის დადგენილი აქვს შემდეგი წესი: თუ მსესხებელი უთითებს მისი ახლობლის ან ოჯახის წევრის საკონტაქტოს, იმისთვის, რომ ალტერნატიული ტელეფონის ნომერიც იყოს მითითებული, ნებისმიერმა კრედიტორმა თავი უნდა შეიკავოს იმის იდენტიფიცირებისგან, თუ საიდან უკავშირდება და უბრალოდ უნდა დაისვას კითხვა, იცნობს თუ არა ამ პიროვნებას.თუმცა, პრაქტიკიდან გამომდინარე, ხშირად მინახავს და პირადადაც მქონია შეხება, როდესაც რეკავენ, წარადგენენ თავიანთ ორგანიზაციას და შემდეგ კითხულობენ, იცნობენ თუ არა კონკრეტულ პიროვნებას.როდესაც თავიანთ თავს წარმოგვიდგენენ, ჩვენ უკვე ვიცით, რომ ეს არის ამომღები ორგანიზაცია, რადგან თანხებთან დაკავშირებით სხვა შემთხვევაში არ დაგვიკავშირდებოდნენ. ამ დროს ისინი აიდენტიფიცირებენ და სხვას ანდობენ მოვალის პერსონალურ ინფორმაციას, რომ ამ პიროვნებას გააჩნია სესხი.ეს არის პერსონალური მონაცემების დარღვევა და მოქალაქეებს, თუ ვინმეს პრეტენზია ექნება, შეუძლიათ მიმართონ პერსონალურ მონაცემთა დაცვის სამსახურს, რასაც მოჰყვება შესაბამისი რეაგირება“, - აცხადებს გიორგი ქათამაძე.BPN
1789464615
1789454486
2026-2027 სასწავლო წლისთვის საქართველოს საჯარო სკოლებში 37 733 პირველკლასელი წავიდასაქართველოს საჯარო სკოლებში ახალი სასწავლო წელი დაიწყო. 2026-2027 სასწავლო წლისთვის საქართველოს საჯარო სკოლებში 37 733 პირველკლასელია დარეგისტრირებული.„საგანმანათლებლო რესურსების“ ინფორმაციით, I, V, VII, IX და X კლასების მოსწავლეები წელს ახალი სასკოლო სახელმძღვანელოებით ისწავლიან.წელს სიახლეა სასკოლო ფორმებიც, რომელთა რეალიზაციაც პირველკლასელებისთვის პირველი სექტემბრიდან დაიწყო.განათლების, მეცნიერებისა და ახალგაზრდობის მინისტრის, გივი მიქანაძის გადაწყვეტილებით, ცვლილებები შევიდა ეროვნულ სასწავლო გეგმაშიც.დოკუმენტის მიხედვით, სემესტრის განმავლობაში საჯარო სკოლის მოსწავლე შეფასდება შემდეგი სამი კომპონენტის მიხედვით: ა) მიმდინარე საშინაო დავალება; ბ) მიმდინარე საკლასო დავალება; გ) შემაჯამებელი დავალება. კომპონენტებს ერთნაირი წონა ექნებათ.ამასთან, ამავე დოკუმენტის მიხედვით, თუ მოსწავლეს კლასში რომელიმე საგანში აქვს 5.0-ზე დაბალი წლიური შეფასება, სკოლა ვალდებულია, მოსწავლეს შესთავაზოს რემედიაციის პროგრამა საშემოდგომო გამოცდის ჩატარებამდე.„თუ საჯარო სკოლა გადაწყვეტს რომელიმე საგანში/საგნებში მოსწავლის შეფასების მიზნით მხოლოდ შემაჯამებელი კომპონენტის გამოყენებას, საჯარო სკოლა ვალდებულია სათანადო დასაბუთება შესათანხმებლად წარუდგინოს შესაბამის საგანმანათლებლო რესურსცენტრს, რომლის სამოქმედო ტერიტორიაზეც მდებარეობს ეს სკოლა. აფხაზეთისა და აჭარის ავტონომიური რესპუბლიკების ტერიტორიაზე არსებული საჯარო სკოლების შემთხვევაში დასაბუთება იმავე პროცედურების დაცვით წარედგინება განათლების სფეროში უფლებამოსილ შესაბამის სამინისტროს.შემაჯამებელი დავალების კომპონენტში სავალდებულოა შემოქმედებითი და კონტექსტის მქონე დავალებების გამოყენება, რომლებიც მოითხოვს მიღებული ცოდნის პრაქტიკაში გამოყენებასა და კომპლექსური პრობლემების გადაჭრას (მაგ., ესე, პროექტი, კვლევითი/საველე ანგარიში, შემოქმედებითი პროდუქტი, მონაცემთა ანალიზი და სხვა). შემაჯამებელი დავალების ვალიდურობისა და ობიექტურობის უზრუნველსაყოფად, სავალდებულოა წინასწარ შემუშავებული შეფასების კრიტერიუმების (შეფასების რუბრიკის) გამოყენება, რომელიც სასწავლო პროცესის გამჭვირვალობის მიზნით წინასწარ მიეწოდება მოსწავლეს.თუ საჯარო სკოლის მოსწავლე გაცდენის გამო ვერ შეასრულებს რომელიმე შემაჯამებელ დავალებას, სკოლა ვალდებულია, მისცეს მას გაცდენილი შემაჯამებელი დავალებების აღდგენის საშუალება. შემაჯამებელი დავალებების აღდგენის ვადები და მისი ჩატარების ფორმა განისაზღვრება სასკოლო სასწავლო გეგმით;I-IV კლასებსა და V კლასის პირველ სემესტრში შეფასების ყველა კომპონენტში გამოიყენება მხოლოდ განმავითარებელი შეფასება. ამასთან, საშინაო დავალების კომპონენტი დაწყებით საფეხურზე (I-VI კლასები) ფასდება მხოლოდ განმავითარებელი შეფასებით.თუ მოსწავლეს კლასში რომელიმე საგანში აქვს 5.0-ზე დაბალი წლიური შეფასება, სკოლა ვალდებულია, მოსწავლეს შესთავაზოს რემედიაციის პროგრამა საშემოდგომო გამოცდის ჩატარებამდე.ჰოსპიტალიზაციით გამოწვეული სწავლის სირთულის შემთხვევაში სკოლა ვალდებულია მოსწავლის სწავლება და შეფასება განახორციელოს რემედიაციის პროგრამით და/ან შინ სწავლების შესაძლებლობით”, - ნათქვამია ეროვნულ სასწავლო გეგმაში.
1789391700
„3 წელზე მეტი ბოლო გადახდიდან“ - როდის კარგავს კრედიტორი თანხის ამოღების სამართლებრივ ბერკეტს?"ავტომატურად სესხის არსებობა და წლების გასვლა არ ნიშნავს იმას, რომ სესხი ხანდაზმულია", - ამის შესახებ რადიო "პალიტრას" გადაცემაში "თქვენი დრო" ადვოკატმა, ლელა ტალიურმა ისაუბრა.მისივე თქმით, წლების გასვლა ავტომატურად არ ნიშნავს სესხის ხანდაზმულობას ან ჩამოწერას, ხოლო დავალიანების მივიწყება ხშირად ანგარიშების დაყადაღებით მთავრდება - იმ შემთხვევაშიც კი, თუ ბანკმა მოთხოვნა მიკროსაფინანსო ორგანიზაციას გადასცა.შესაბამისად, როგორც ადვოკატი აღნიშნავსმ საუკეთესო გამოსავალი კრედიტორთან მოლაპარაკება და თანხის ეტაპობრივ დაფარვაზე შეთანხმებაა, ხოლო თუ ბოლო გადახდიდან 3 წელზე მეტია გასული და კრედიტორს სასამართლოსთვის არ მიუმართავს, მსესხებელს შეუძლია თავად იდავოს სესხის ხანდაზმულად ცნობაზე."ძალიან აქტუალური და საჭირბოროტო თემაა, რადგან ბევრი ადამიანია ისეთ მდგომარეობაში, რომელთაც ე.წ. პრობლემური სესხები აქვთ. წლობით გაწელილი დავალიანების შემდეგ, ობიექტური თუ სუბიექტური გარემოებების გამო, სესხს ვეღარ იხდიან. ამას მოსდევს ურთიერთობა საფინანსო ინსტიტუტებთან, რაც ხშირად მათთვის არასასიამოვნო ხასიათს ატარებს.ხშირად მწერენ და მეკითხებიან ამის შესახებ, ამიტომ მსურს ადამიანებს რჩევის სახით მივმართო - სესხის არსებობა და წლების გასვლა ავტომატურად არ ნიშნავს იმას, რომ სესხი ხანდაზმულია. ყოველი შემთხვევა სპეციფიკურია და ინდივიდუალურ მიდგომას საჭიროებს. თუმცა, ცალსახაა ერთი რამ: ადამიანებმა არ უნდა ჩათვალონ, რომ თუ წლებია გასული, ეს დავალიანება ავტომატურად ეპატიათ, ჩამოეწერათ და არავინ მოსთხოვს.ხშირად არის ისეთი შემთხვევები, რომ ადამიანმა აიღო სესხი „თიბისი“, „საქართველოს“ ან ნებისმიერი სხვა ბანკიდან და მათთვის მოულოდნელად აღმოჩნდება ხოლმე, რომ ამ დავალიანებას ბანკის ნაცვლად, მიკროსაფინანსო ორგანიზაცია სთხოვს. ხშირ შემთხვევაში არ არიან საქმის კურსში იმასთან დაკავშირებით, რომ მათ დავალიანებას გამოისყიდის ხოლმე მიკროსაფინანსო ორგანიზაცია და შემდეგ უკვე ბანკის ნაცვლად ის ედავება მსესხებელს. უკვირთ - „თანხა ბანკიდან გამოვიტანე და სხვა რატომ მირეკავს ან მაწუხებსო?“. თუმცა, სამართლებრივად ეს მათ პასუხისმგებლობისგან არ ათავისუფლებს.აქ მთავარია, რომ ამ სესხების დავიწყება არ შეიძლება. არის შემთხვევები, როდესაც ანგარიშები უკვე დაყადაღებულია, რადგან კრედიტორები თანხის ამოღებას სასამართლოსა თუ აღსრულების ეროვნული ბიუროს მეშვეობით ითხოვენ. მნიშვნელოვანია, რომ ადამიანებმა სესხები არ მიივიწყონ. თუ მათ დიდი თანხის გადახდის საშუალება არ შესწევთ, კრედიტორ ორგანიზაციასთან შეთანხმებით შესაძლებელია, გარკვეულ თანხაზე მოლაპარაკებაც. თუ შეთანხმება შედგა, ეს ძალიან კარგი იქნებოდა, რომ ნაწილ-ნაწილ დაეფარათ სესხი.ჩემს წარმოებაში არსებულ ერთ-ერთ ბოლო მაგალითი რომ გავიხსენო, ეს განსხვავებული შემთხვევა იყო. ბოლო გადახდიდან გასული იყო 3 წელზე მეტი და ეს გახლდათ შემთხვევა, როდესაც კრედიტორმა ორგანიზაციამ არ იჩივლა სასამართლოში. შესაბამისად, მსესხებელს ჰქონდა უპირატესი პოზიცია - თავად მიემართა სასამართლოსთვის და სესხი ხანდაზმულად ეცნო, რაც იმას ნიშნავს, რომ კრედიტორმა ამ თანხის იძულებით ამოღების სამართლებრივი გარანტიები დაკარგა", - განაცხადა ლელა ტალიურმა რადიო "პალიტრას" ეთერში.წყარო: BPN
1789375800
აბიტურიენტებისთვის ე.წ. მეორადი ჩარიცხვები დაიწყო - ვის შეუძლია მონაწილეობა?2026 წლის ერთიანი ეროვნული გამოცდების მონაწილეებს ე.წ. მეორად ჩარიცხვაში მონაწილეობის შესაძლებლობა დღეიდან აქვთ. შეფასებისა და გამოცდების ეროვნული ცენტრის ინფორმაციით, პროგრამების არჩევა 14 სექტემბერს, 11:00 საათზე დაიწყო და 18 სექტემბერს, 18:00 საათზე დასრულდება.ამ პერიოდში აბიტურიენტებს შესაძლებლობა აქვთ, შეარჩიონ მათთვის სასურველი რაოდენობის საბაკალავრო და პროფესიული საგანმანათლებლო პროგრამები.პროგრამების არჩევისას აბიტურიენტებს განახლებული ელექტრონული ბუკლეტი — „ცნობარი აბიტურიენტებისთვის“ — დაეხმარებათ. დოკუმენტში წარმოდგენილია ინფორმაცია უმაღლესი და პროფესიული საგანმანათლებლო დაწესებულებების პროგრამებისა და მათზე გამოცხადებული ადგილების შესახებ.მეორად ჩარიცხვაში მონაწილეობის მისაღებად აბიტურიენტმა უნდა შევიდეს სარეგისტრაციო პორტალზე online.naec.ge, აირჩიოს „ერთიანი ეროვნული გამოცდები — მეორადი ჩარიცხვა“, გაიაროს ავტორიზაცია პირადი ნომრითა და არსებული პაროლით და შემდეგ სასურველი საგანმანათლებლო პროგრამები მიუთითოს.პროგრამების შერჩევისას ცენტრი აბიტურიენტებს რამდენიმე ფაქტორის გათვალისწინებას ურჩევს, მათ შორის: კონკრეტული საგნისთვის დაწესებულ მინიმალურ კომპეტენციის ზღვარს; პროგრამაზე დარჩენილი ადგილების რაოდენობას; სწავლის საფასურს; ქალაქს, სადაც პროგრამა ხორციელდება. აბიტურიენტებმა არჩევანი 2026 წლის ერთიანი ეროვნული გამოცდების შედეგების გათვალისწინებით უნდა გააკეთონ.მეორად ჩარიცხვაში მონაწილეობის უფლება აქვთ: აბიტურიენტებს, რომლებმაც ერთიანი ეროვნული გამოცდების თითოეულ საგანში მინიმალური კომპეტენციის ზღვარი გადალახეს, თუმცა უმაღლეს საგანმანათლებლო პროგრამაზე ჩარიცხვის უფლება ვერ მოიპოვეს; აბიტურიენტებს, რომლებმაც ვერ გადალახეს ერთიანი ეროვნული გამოცდების თითოეული საგნისთვის განსაზღვრული მინიმალური ზღვარი, თუმცა პროფესიულ საგანმანათლებლო პროგრამებზე დადგენილი მინიმალური კომპეტენციის ზღვარი დაძლიეს. მეორადი ჩარიცხვის პროცესი 18 სექტემბერს, 18:00 საათზე დასრულდება.



სხვა სიახლეები
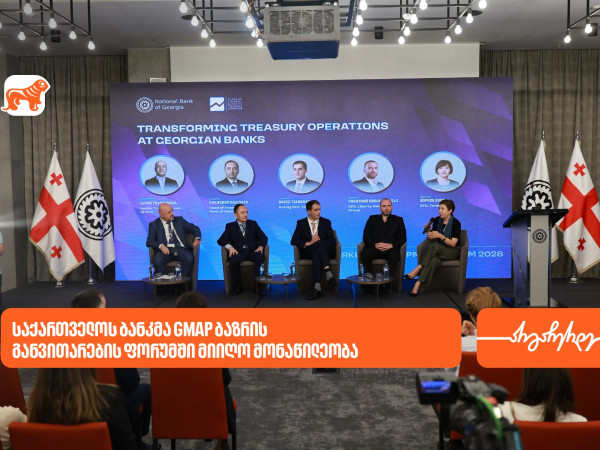
საქართველოს ბანკმა „GMAP ბაზრის განვითარების ფორუმში“ მიიღო მონაწილეობა
საქართველოს ეროვნული ბანკის (სებ) და საქართველოს ფინანსური ბაზრების ხაზინების ასოციაციის (GFMTA) ორგანიზებითა და Nasdaq-თან პარტნიორობით, თბილისში, ორდღიანი საერთაშორისო ღონისძიება „GMAP ბაზრის განვითარების ფორუმი 2026“ გაიმართა. ფორუმის ფარგლებში საზოგადოებას წარედგინა საქართველოს ფინანსური ბაზრების განვითარების პროგრამის (GMAP) კონცეფცია. GMAP-ის მიზანია, ხელი შეუწყოს საქართველოს ფინანსურ ბაზრებზე რისკის მართვისა და ჰეჯირების ინსტრუმენტების ხელმისაწვდომობის ზრდას და მეტად ლიკვიდური და საერთაშორისოდ ხელმისაწვდომი ფასიანი ქაღალდების ბაზრის ფორმირებას. ამ მიზნის მისაღწევად, სხვა ინიციატივებთან ერთად, მნიშვნელოვანი როლი აქვს თანამედროვე სახაზინო ინფრასტრუქტურის დანერგვას, რაც საშუალებას მისცემს ადგილობრივ კომერციულ ბანკებს, ბაზარს რისკის ჰეჯირების უფრო მეტად ხელმისაწვდომი და მრავალფეროვანი ინსტრუმენტები შესთავაზონ.ღონისძიების ერთ-ერთი მთავარი საკითხი ბაზრის განვითარების ინიციატივის ტექნოლოგიური კომპონენტი იყო, რომელიც Nasdaq-თან ერთად ხორციელდება. საზიარო სახაზინო მართვის სისტემის დანერგვის პროექტის ფარგლებში საქართველოს ბანკი სახაზინო ოპერაციებსNasdaq Calypso-ს ბაზაზე განახორციელებს, რომელიც სახაზინო ოპერაციების სრულ ციკლს ფარავს. საზიარო სისტემა პრაქტიკულ ინსტრუმენტია, რომელიც საქართველოს საბანკო სექტორს აძლევს საშუალებას, განავითაროს ის შესაძლებლობები, რომლებიც GMAP-ის ფარგლებში დასახული ბაზრის განვითარების მიზნების მისაღწევად არის საჭირო.ფორუმი საქართველოს ეროვნული ბანკის პრეზიდენტმა ნათია თურნავამ გახსნა. ფორუმის მონაწილეების წინაშე მისასალმებელი სიტყვით წარდგნენ GFMTA-ის აღმასრულებელი მდივანი ლაშა ჯუღელი და Nasdaq-ის უფროსი ვიცე-პრეზიდენტი ბრედ უილმოტი.საერთაშორისო ფორუმში მონაწილეობდნენ ადგილობრივი და საერთაშორისო ფინანსური ინსტიტუტები და ოფიციალური პირები, მათ შორის ცენტრალური ბანკები, სახელმწიფო უწყებები, კომერციული ბანკები, საბაზრო ინფრასტრუქტურის პროვაიდერები, ასევე ადგილობრივი და საერთაშორისო ბაზრის მონაწილეები, რომლებმაც საქართველოს ფინანსური ბაზრების განვითარების პროგრამის (GMAP) ფარგლებში მიღწეული პროგრესი და შემდგომში დაგეგმილი ნაბიჯები განიხილეს. მონაწილეებმა ასევე ისაუბრეს ისეთ საკითხებზე, როგორებიცაა ბაზრების განვითარების საერთაშორისო გამოცდილება, ქართული ბანკების სახაზინო ოპერაციების ტრანსფორმაცია, ლარში დენომინირებული დერივატივების ბაზრის სამართლებრივი საფუძვლები და პრაქტიკული მექანიზმები. ასევე, ობლიგაციების ბაზრის ლიკვიდობის ზრდის საკითხები.
ბიზნესი • 1789468020
„ეს დარღვევაა“ - რა წესები მოქმედებს, როდესაც სესხის ამომღები ორგანიზაციები მოვალის მეზობლებსა და ახლობლებთან რეკავენ?
„როდესაც უკავშირდებიან არამსესხებელ პირს ანუ მსესხებლის ახლობლებს, მეზობლებს და ეუბნებიან, იცნობენ თუ არა კონკრეტულ პიროვნებას, ეს რეალურად, პერსონალური მონაცემების დარღვევაა“, - ამის შესახებ რადიო „პალიტრას“ გადაცემაში „თქვენი დრო“ ადვოკატმა გიორგი ქათამაძემ ისაუბრა.მისივე თქმით, დადგენილი წესით, ალტერნატიულ საკონტაქტო პირთან დაკავშირებისას კრედიტორმა თავი უნდა შეიკავოს იმის გაჟღერებისგან, თუ საიდან რეკავს და მხოლოდ იმის კითხვით შემოიფარგლოს, იცნობს თუ არა კონკრეტულ პიროვნებას.ადვოკატი განმარტავს, რომ კომუნიკაციის ეს წესები მკაცრადაა დადგენილი როგორც ბანკების, ისე იმ „კოლექტიური ჯგუფების“ შემთხვევაში, რომლებზეც ხშირად „გაფუჭებული“ და უიმედო სესხები იყიდება.„ხშირია შემთხვევა, როდესაც რეალურად ბანკში აქვთ აღებული სესხი, მაგრამ ეს ორგანიზაციები უკავშირდებიან მსესხებლებს. ისინი ძირითადად მათგან თანხის დაბრუნებას ცდილობენ. ეს უპირველეს ყოვლისა ხდება იმის გამო, რომ როდესაც საბანკო-საფინანსო დაწესებულება ხვდება, საკრედიტო პროდუქტი უიმედოა - „გაფუჭებული პროდუქტია“, თავიდან იშორებს და ყიდის მოთხოვნას ამ კონკრეტულ მსესხებელზე.შემდეგ ეს ორგანიზაციები ცდილობენ, მაქსიმუმ მთლიანობაში დაიბრუნონ კრედიტი, ან მინიმუმ დაიბრუნონ ის თანხა, რა თანხადაც ნაყიდი აქვთ. თუმცა, ხშირ შემთხვევაში, ხანდაზმულ სესხებზე მსესხებლებს ნასყიდობის ფასზე გაცილებით მეტს ახდევინებენ.რაც შეეხება სამართლებრივ ფორმას, რა თქმა უნდა, ისინი რეგისტრირებულები არიან . ზოგი შეზღუდული პასუხისმგებლობის საზოგადოებაა და ა.შ. მოდი ასე ვთქვათ, ესენი უფრო კოლექტორული ჯგუფებია, ვიდრე მიკროსაფინანსო ორგანიზაციები, რადგან მიკროსაფინანსო ორგანიზაცია, სუფთა საბანკო-საფინანსო და სამართლებრივი თვალსაზრისით, სესხებსაც გასცემს.ეს ორგანიზაციები კი რეალურად სესხებს არ გასცემენ, ისინი, უხეშად რომ ვთქვათ, მხოლოდ გაფუჭებული სესხის ამომღებაზე მუშაობენ.რაც შეეხება რეგულაციას, იყო დრო, როდესაც ეს ორგანიზაციები არანაირ რეგულაციას არ ექვემდებარებოდნენ და არაფერი სჭირდებოდათ ბაზარზე ოპერირებისთვის. თუმცა, გარკვეული პერიოდის შემდეგ მათ გაიარეს ეროვნული ბანკის შესაბამისი მოთხოვნები და დაექვემდებარნენ რეგულაციას.მათზე მოქმედებს ყველა ის საბანკო რეგულაცია, რომლებიც უკავშირდება თანხის ამოღებასა და დაბრუნებას. თუ რაიმე გადაცდომა იქნება ასეთი ორგანიზაციებისგან, მოქალაქეებს შეუძლიათ მიმართონ ეროვნულ ბანკს.ასევე შევეხოთ საკითხს, როდესაც უკავშირდებიან არამსესხებელ პირს ანუ მსესხებლის ახლობლებს, მეზობლებს და ეუბნებიან, იცნობენ თუ არა კონკრეტულ პიროვნებას.როდესაც გვიკავშირდება მსგავსი ორგანიზაცია, ეს რეალურად პერსონალური მონაცემების დარღვევაა, რადგან თვითონ ბანკსაც მსესხებელთან კომუნიკაციისთვის დადგენილი აქვს შემდეგი წესი: თუ მსესხებელი უთითებს მისი ახლობლის ან ოჯახის წევრის საკონტაქტოს, იმისთვის, რომ ალტერნატიული ტელეფონის ნომერიც იყოს მითითებული, ნებისმიერმა კრედიტორმა თავი უნდა შეიკავოს იმის იდენტიფიცირებისგან, თუ საიდან უკავშირდება და უბრალოდ უნდა დაისვას კითხვა, იცნობს თუ არა ამ პიროვნებას.თუმცა, პრაქტიკიდან გამომდინარე, ხშირად მინახავს და პირადადაც მქონია შეხება, როდესაც რეკავენ, წარადგენენ თავიანთ ორგანიზაციას და შემდეგ კითხულობენ, იცნობენ თუ არა კონკრეტულ პიროვნებას.როდესაც თავიანთ თავს წარმოგვიდგენენ, ჩვენ უკვე ვიცით, რომ ეს არის ამომღები ორგანიზაცია, რადგან თანხებთან დაკავშირებით სხვა შემთხვევაში არ დაგვიკავშირდებოდნენ. ამ დროს ისინი აიდენტიფიცირებენ და სხვას ანდობენ მოვალის პერსონალურ ინფორმაციას, რომ ამ პიროვნებას გააჩნია სესხი.ეს არის პერსონალური მონაცემების დარღვევა და მოქალაქეებს, თუ ვინმეს პრეტენზია ექნება, შეუძლიათ მიმართონ პერსონალურ მონაცემთა დაცვის სამსახურს, რასაც მოჰყვება შესაბამისი რეაგირება“, - აცხადებს გიორგი ქათამაძე.BPN
საზოგადოება • 1789464615
საქართველოს ბანკის მხარდაჭერით, დიდ ბრიტანეთში სწავლის მსურველებისთვის საინფორმაციო ვებინარი გაიმართება
საქართველოს ბანკი, როგორც განათლების მხარდამჭერი ფინანსური ინსტიტუტი, დიდ ბრიტანეთში სამაგისტრო პროგრამებზე სწავლის გაგრძელების მსურველებს Chevening-ის სასტიპენდიო პროგრამის შესახებ საინფორმაციო ონლაინ ვებინარზე იწვევს. შეხვედრა 18 სექტემბერს, 18:00 საათზე ჩატარდება. ვებინარის მონაწილეებს შესაძლებლობა ექნებათ მიიღონ დეტალური ინფორმაცია სრული დაფინანსების მოპოვების გზებზე.საინფორმაციო შეხვედრა დაინტერესებულ პირებს საშუალებას მისცემს, კითხვები საქართველოს ბანკის სტიპენდიატებსა და Chevening-ის პროგრამის კოორდინატორ პირადად დაუსვან. ვებინარზე განსახილველი თემები: როგორ მოიპოვოთ საქართველოს ბანკის 100%-იანი სტიპენდია Chevening-ის სასტიპენდიო კონკურსში; რა უნდა გაითვალისწინოთ პროგრამაში მონაწილეობის მისაღებად; პრაქტიკული რჩევები საზღვარგარეთ სწავლისა და ცხოვრების გამოწვევების დასაძლევად. ვებინარის სპიკერები: თაკო მურაჩაშვილი — საქართველოს ბანკის სტიპენდიატი; ლიკა ზურაბიანი — საქართველოს ბანკის სტიპენდიატი; ვიკა ზამთარაძე — Chevening-ის პროგრამის კოორდინატორი. დეტალები შეხვედრის შესახებ: თარიღი და დრო: 18 სექტემბერი, 18:00 საათი ფორმატი: ონლაინ რეგისტრაცია: ვებინარზე დასასწრებად საჭიროა წინასწარი რეგისტრაცია ბმულზე: https://go.bog.ge/chevening შეხვედრაზე დასასწრებ ბმულს დარეგისტრირებული მონაწილეები ვებინარის დაწყებამდე, მითითებულ ელექტრონულ ფოსტაზე მიიღებენ.ინფორმაციისთვის, საქართველოს ბანკი, როგორც განათლების მთავარი მხარდამჭერი, 40-ზე მეტ საგანმანათლებლო პროექტს ახორციელებს და უჭერს მხარს. მათ შორისაა პროგრამები მოსწავლეებისთვის, სტუდენტებისთვის, ახალგაზრდა პროფესიონალებისა და მასწავლებლებისთვის. საქართველოს ბანკის საგანმანათლებლო პროექტებზე უფრო მეტი ინფორმაციის მისაღებად შეგიძლიათ ეწვიოთ ბმულს.
ბიზნესი • 1789464278
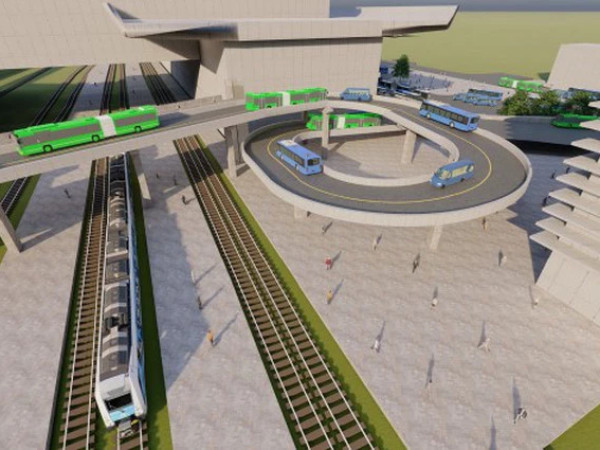
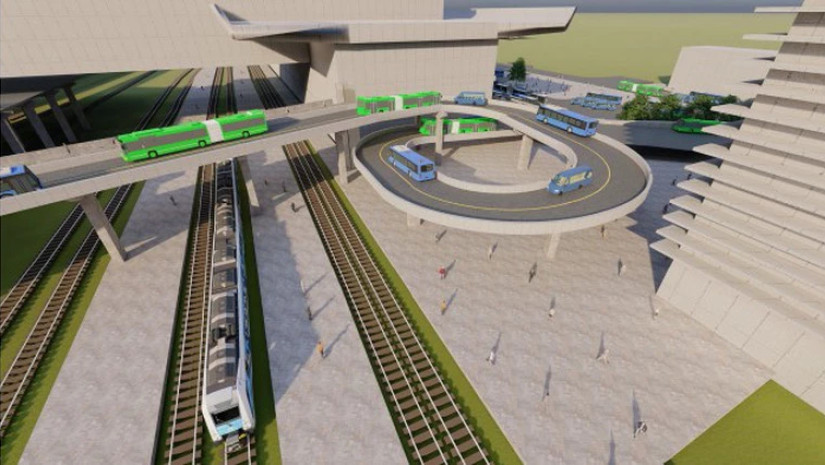
დადიანის ქუჩისა და სადგურის მოედნის ხიდით დაკავშირება იგეგმება - რა ეტაპზეა პროექტი
თბილისში, სადგურის მოედნისა და ცოტნე დადიანის ქუჩის დამაკავშირებელი საავტომობილო ხიდის მოწყობა იგეგმება. აღნიშნული პროექტი ჯერ კიდევ 2024 წელს დააანონსა თბილისის მერმა კახა კალაძემ.აღსანიშნავია, ისიც რომ სადგურის მოედნის განახლებასთან დაკავშირებით, დანიური კომპანიის Ramboll-ს მიერ შემუშავებულ ტრანსპორტის გეგმაშიც იყო საუბარი.ამ გეგმის თანახმად, რეკომენდებული იყო ტერიტორიაზე ახალი გადასასვლელის, საჯარო სივრცის, ასევე ველო და ფეხით მოსიარულეებისთვის უსაფრთხო გარემოს მოწყობა.სადგურის მოედნის ტერიტორიის განახლების მიზნით, ტენდერი გასული წლის გაზაფხულზე გამოცხადდა. კერძოდ, მერიამ საპროექტო–სახარჯთაღრიცხვო ტექნიკური დოკუმენტების შედგენის მომსახურების შესყიდვის მიზნით 2.5 მილიონ ლარის ტენდერი გამოაცხადა.აღნიშნულ ტენდერში გამარჯვებულად შპს „საქგზამეცნიერება“ გამოცხადდა, რომელმაც მერიას 1 491 000-ლარიანი წინადადება შესთავაზა. ტენდერში მონაწილეობდა მეორე პრეტენდენტიც - შპს „ინტერპროექტი“, რომლის შეთავაზება 1 950 000 ლარი იყო.შპს „საქგზამეცნიერებასთან“ გაფორმებული ხელშეკრულების თანახმად, საპროექტო დოკუმენტაციის მიწოდების ვადად დოკუმენტის ძალაში შესვლიდან 180 კალენდარული დღეა განსაზღვრული. თუმცა, ხელშეკრულებაში სამჯერ შევიდა ცვლილება და სამივე მათგანში მოთხოვნილი იყო რიგი ობიექტური მიზეზების გამო, საპროექტო დოკუმენტაციის მიწოდების ვადის გადაწევა.ინფორმაციისთვის, სამეწარმეო რეესტრის მონაცემებით, ტენდერში გამარჯვებული კომპანიის 100%-იანი წილის მესაკუთრე და გენერალური დირექტორი თამაზ შალიკაძეა.რაც შეეხება უშუალოდ პროექტს, შეგახსენებთ, რომ სადგურის მოედნისა და ცოტნე დადიანის გამზირის დამაკავშირებელი ხიდი ორზოლიანი იქნება. საავტომობილო ხიდს ექნება საზოგადოებრივი ტრანსპორტის პრიორიტეტი, რაც გულისხმობს მასზე შერეული ნაკადების დაშვებას მხოლოდ არაპიკურ საათებში. ხოლო პიკურ საათებში ხიდი გამოყენებული იქნება მხოლოდ საზოგადოებრივი ტრანსპორტის მიერ.კონცეფციის მიხედვით, საავტომობილო ხიდი იქნება 280 მეტრი სიგრძის, სწორ მონაკვეთში 8.5 მეტრი სიგანის, ხოლო 15 მეტრი სიგანის მოხვევის მონაკვეთში (ე.წ. სპირალი, რომელიც ეშვება სადგურის მოედანზე).„ხიდი იქნება ორზოლიანი და დასავლეთით, სადგურის მოედანზე დაშვებისას, რამპას ექნება მარჯვნივ ჩამხვევი ზოლი. რკინიგზის დერეფნის კვეთისას აუცილებელია 7 მეტრიანი სხვაობა რკინიგზის ლიანდაგსა და ხიდის სტრუქტურას შორის.საავტომობილო ხიდი უნდა ითვალისწინებდეს 18 მეტრიანი ავტობუსების მართვის ტრაექტორიებს, მისი მაქსიმალური გრძივი ქანობი - 10.7%, ხოლო მინიმალური რადიუსი - 12 მეტრი. საავტომობილო ხიდის გამტარობა შერეული ნაკადების პირობაში უნდა იყოს 800 ავტომობილი ერთ საათში ერთი მიმართულებით“, - აღნიშნულია ტექნიკურ დავალებაში.bpn
საზოგადოება • 1789462020
Global Finance: საქართველოს ბანკი რეგიონში საუკეთესო სამომხმარებლო ციფრული ბანკია ონლაინ პროდუქტების შეთავაზების და დაკრედიტების მიმართულებით
საერთაშორისო ფინანსურმა გამოცემა Global Finance-მა საქართველოს ბანკი ცენტრალურ და აღმოსავლეთ ევროპაში საუკეთესო სამომხმარებლო ციფრულ ბანკად დაასახელა ონლაინ პროდუქტების შეთავაზებისა (Best Online Product Offerings) და ზუსტი დაკრედიტების (Best in Precision Credit & Lending) მიმართულებებით. აღნიშნული აღიარება ბანკმა „მსოფლიოს საუკეთესო ციფრული ბანკების“ (World’s Best Digital Banks) 2026 წლის დაჯილდოების ფარგლებში მოიპოვა. ჯამში კი ბანკმა პირველ რაუნდში 33 ნომინაციაში გაიმარჯვა როგორც რეგიონის, ისე ქვეყნის მასშტაბით სამომხმარებლო და ბიზნეს მიმართულებებით.საქართველოს ბანკმა ძირითადი საბანკო პროდუქტების მართვა და აქტივაცია სრულად ციფრულ სივრცეში გადაიტანა. დღეს მომხმარებლებს შეუძლიათ გახსნან ანგარიში, შეუკვეთონ ბარათი, განათავსონ დეპოზიტი ან აიღონ სესხი ფილიალში ვიზიტის გარეშე. ამასთანავე, ბანკი აქცენტს აკეთებს პერსონალიზებულ შეთავაზებებზე: Next Best Offer ალგორითმი 150-ზე მეტ ქცევით ცვლადს აანალიზებს და მომხმარებელს ინდივიდუალურად შერჩეულ პროდუქტებს სთავაზობს.ამასთან ერთად, ბანკმა სრულად გარდაქმნა დაკრედიტების პროცესი და ის მთლიანად ხელოვნურ ინტელექტზე დაფუძნებულ ციფრულ გამოცდილებად აქცია. დღეს საცალო სესხების 89% ციფრულად გაიცემა, ხოლო არაუზრუნველყოფილი სესხების 95% სრულად ავტომატიზებულია – მათი დამტკიცება 15 წამზე ნაკლებ დროში ხდება. 2025 წელს ბანკმა წარადგინა სრულად დისტანციური იპოთეკური სესხის გაცემის პროცესიც. აღნიშნული სისტემა რეალურ დროში ახორციელებს შემოსავლების, ვალდებულებებისა და საკრედიტო ისტორიის შემოწმებას, ინტეგრირებულია საჯარო რეესტრთან, ახდენს ქონების იდენტიფიცირებას და დისტანციურად გეგმავს შეფასებას. ციფრული ეკოსისტემა ასევე მოიცავს საკრედიტო ლიმიტის ერთ წუთში დამტკიცებას და ნაწილ-ნაწილ გადახდის შესაძლებლობას.ჩვენი სტრატეგია ეყრდნობა პრინციპს, რომ საბანკო პროდუქტებით სარგებლობა ყოველდღიურობაში მაქსიმალურად მარტივი უნდა იყოს. სხვადასხვა ციფრული გადაწყვეტილებებით ხელს ვუწყობთ ჩვენს მომხმარებლებს დროისა და რესურსების დაზოგვაში. ამის კარგი მაგალითია ციფრული იპოთეკური დაკრედიტების შესაძლებლობა. Global Finance-ის ჯილდო გვიჩვენებს, რომ ჩვენი საცალო მომსახურების გაციფრულების ტემპი და ხარისხი საერთაშორისო სტანდარტებითაც გამორჩეულია“, – განაცხადა გიორგი გურეშიძემ, საქართველოს ბანკის გენერალური დირექტორის მოადგილემ საცალო საბანკო საქმიანობის მიმართულებით.„ამ აღიარების მიღმა უახლესი ტექნოლოგიური არქიტექტურა და მონაცემების მართვის გამართული სისტემა დგას. ხელოვნური ინტელექტის ინტეგრირებამ დაკრედიტების პროცესი მნიშვნელოვნად გაამარტივა. ჩვენი მიზანია, მონაცემთა ანალიზი მაქსიმალურად ეფექტიანად გამოვიყენოთ რისკების სწორი მართვისთვის და, ამავდროულად, მომხმარებელს შევთავაზოთ ზუსტად ის პროდუქტი, რომელიც მას კონკრეტულ მომენტში სჭირდება“, – განაცხადა დავით დავითაშვილმა, საქართველოს ბანკის გენერალური დირექტორის მოადგილემ ინფორმაციული ტექნოლოგიებისა და მონაცემთა მართვის მიმართულებით.Global Finance-ი, რომელიც 1987 წელს დაარსდა, 196 ქვეყანაში 50,000-ზე მეტ მკითხველს აერთიანებს. გამოცემა რეგულარულად ასახელებს საუკეთესო ბანკებსა და ფინანსური სერვისების სხვა პროვაიდერებს. მისი ჯილდოები გლობალური ფინანსური საზოგადოებისთვის სანდოობისა და მაღალი სტანდარტის ნიშნად ითვლება.
ბიზნესი • 1789459620

დეკრეტული შვებულების სახელმწიფო დახმარებას ყადაღა აღარ დაედება
დეკრეტული შვებულების პერიოდში სახელმწიფოს მიერ ჩარიცხული ფულადი დახმარება ყადაღისგან დაცული გახდება, მათ შორის იმ შემთხვევაში, თუ ბენეფიციარს სასესხო დავალიანება აქვს და მის წინააღმდეგ სააღსრულებო წარმოება მიმდინარეობს.საკანონმდებლო ცვლილებას დღეს პარლამენტის ჯანმრთელობის დაცვისა და სოციალურ საკითხთა კომიტეტმა განიხილა.ცვლილების მიხედვით, ყადაღას არ დაექვემდებარება და აღსასრულებლად არ მიექცევა ორსულობისა და მშობიარობის, ასევე ბავშვის მოვლის გამო ანაზღაურებადი შვებულების პერიოდში სახელმწიფო ბიუჯეტიდან გასაცემი ფულადი დახმარება, რომლის ოდენობაც საქართველოს მთავრობის მიერ არის განსაზღვრული.როგორც კანონპროექტის მომხსენებელმა რატი იონათამიშვილმა განაცხადა, მოქმედი „სააღსრულებო წარმოებათა შესახებ“ კანონი განსაზღვრავს იმ ქონებისა და თანხების ჩამონათვალს, რომლებზეც ყადაღის დადება დაუშვებელია. ამ ჩამონათვალში კი დეკრეტული შვებულებისა და ბავშვის მოვლის პერიოდში სახელმწიფოს მიერ გასაცემი დახმარება ამ დრომდე გათვალისწინებული არ იყო.საკანონმდებლო ცვლილების დამტკიცების შემთხვევაში, აღნიშნული სახელმწიფო დახმარებაც იმ თანხების ჩამონათვალს დაემატება, რომლებიც სააღსრულებო წარმოების ფარგლებში ხელშეუხებელი იქნება.კანონპროექტის ინიციატორები არიან პარლამენტის წევრები რატი იონათამიშვილი, ზაზა ლომინაძე, ალუდა ღუდუშაური, სავალან მირზოევი, სალომე ჯინჯოლავა, თორნიკე ფაღავა, სუმბატ კიურეღიანი, ზურაბ ქადაგიძე, ანტონ ობოლაშვილი, ირმა ზავრადაშვილი, რიმა ბერაძე და მარიამ ლაშხი.
საზოგადოება • 1789454783
მსოფლიო
სხვადასხვა


1789360167
როგორი ამინდი იქნება 14 სექტემბერს საქართველოში14 სექტემბერს სინოპტიკოსები საქართველოს თითქმის ყველა რეგიონში უნალექო, მზიან ამინდს ვარაუდობენ.ტემპერატურა ქალაქების მიხედვით:გაგრა +26 - წვიმასოხუმი +27 - წვიმაზუგდიდი +28 - უმეტესად ღრუბლიანიმესტია + 21 - მზიანიფოთი +26 - უმეტესად ღრუბლიანიბათუმი +25 - უმეტესად ღრუბლიანიოზურგეთი +26 - უმეტესად ღრუბლიანიქუთაისი +30 - მზიანიამბროლაური +27 - მზიანიახალციხე +28 - მზიანიბორჯომი +26 - მზიანიბაკურიანი +23 - მზიანიგორი +30 - მზიანიცხინვალი + 27 - მზიანისტეფანწმინდა + 19 - მზიანიგუდაური + 17 - მზიანითელავი + 27 - მზიანირუსთავი + 32 - მზიანითბილისი + 30 - მზიანი.
1789276380
მსოფლიოს ყველაზე ლამაზი ქალაქი, რომლის შემოვლაც ფეხით არის შესაძლებელიინგლისის ქალაქი ჩესტერი მსოფლიოში ულამაზეს ქალაქად დასახელდა. მან ისეთ პოპულარულ ტურისტულ ადგილებს გაუსწრო, როგორიცაა ვენეცია, რომი და ბარსელონა. ამის შესახებ გამოცემა Mirror წერს.ჩესტერმა ქალაქის სილამაზის ყველაზე მაღალი შეფასება „ოქროს თანაფარდობის“ მიხედვით მიიღო. კვლევა ჩაატარა Online Mortgage Advisor-მა, რომელმაც Google Street View-ის გამოყენებით გააანალიზა მსოფლიოს სხვადასხვა ქალაქში ათასობით შენობა, ქუჩა და ღირსშესანიშნაობა.ჩესტერის ერთ-ერთი მთავარი ღირსშესანიშნაობა მისი კარგად შემონახული კედლებია. 3 კილომეტრზე მეტი სიგრძის წრიული საფეხმავლო ბილიკი ვიზიტორებს მრავალი ისტორიული ადგილის დათვალიერების საშუალებას აძლევს.აღნიშნულ რეიტინგში ჩესტერმა 83.7% მიიღო და პირველი ადგილი დაიკავა.რაც შეეხება სხვა ბრიტანულ ქალაქებს, რეიტინგში ასევე მოხვდა ლონდონი და ბელფასტი, რომლებმაც 83% და 82.9% მიიღეს.ხოლო პოპულარულმა მიმართულებებმა - ვენეციამ 83.3%, რომმა 82% და ბარსელონამ 81.9% დააგროვა.
1789014687
როგორი ამინდი იქნება 10 სექტემბერს საქართველოში10 სექტემბერს სინოპტიკოსები საქართველოს თითქმის ყველა რეგიონში მზიან ამინდს ვარაუდობენ. წინა დღეებთან შედარებით, ოდნავ მოიმატებს ტემპერატურაც.ამინდი ქალაქების მიხედვით:გაგრა +27 - უმეტესად მზიანისოხუმი +27 - მზიანიზუგდიდი +27 - მზიანიმესტია +20 - მზიანიფოთი +26 - მზიანიბათუმი +25 - მზიანიოზურგეთი +26 - მზიანიქუთაისი +27 - მზიანიამბროლაური +25 - მზიანიახალციხე +25 - მზიანიბორჯომი +21 - მზიანიბაკურიანი +19 - უმეტესად მზიანიგორი +25 - მზიანიცხინვალი +23 - მზიანისტეფანწმინდა +17 - უმეტესად ღრუბლიანიგუდაური +13 - უმეტესად მზიანითელავი +24 - მზიანირუსთავი +27 - უმეტესად ღრუბლიანითბილისი +26 - უმეტესად ღრუბლიანი.
1788670800
არაბთა გაერთიანებულ საამიროებში 52 მილიარდერი ცხოვრობს, რომელთა საერთო ქონება 201 მლრდ დოლარიადუბაი მსოფლიო სიმდიდრის დედაქალაქის წოდებას ინარჩუნებს, არაბთა გაერთიანებული საამიროები კი მსოფლიოს 15 ქვეყანას შორისაა, სადაც ულტრა-მდიდრები ცხოვრობენ.2025 წელს, ქვეყანაში 52 მილიარდერი ირიცხებოდა, რომელთა საერთო ქონება 201 მლრდ დოლარს შეადგენდა. აღნიშნული დასკვნა კვლევითმა კომპანიამ Billionaire Census 2026 გამოაქვეყნა.აქედან, დუბაიში, 2025 წლის მონაცემებით, 43 მილიარდერი ცხოვრობდა - ორჯერ მეტი, ვიდრე ერთი წლით ადრე.მსოფლიო რეიტინგში აღნიშნულ ქალაქს ნიუ-იორკი, ჰონკონგი, სან-ფრანცისკო, ლონდონი, სინგაპური, ლოს-ანჯელესი და პეკინი უსწრებს.
1788411767
როგორი ამინდი იქნება 3 სექტემბერს საქართველოში3 სექტემბერს სინოპტიკოსები საქართველოს თითქმის ყველა რეგიონში მზიან ამინდს ვარაუდობენ. წინა დღეებთან შედარებით ოდნავ მოიმატებს ტემპერატურაც.ამინდი ქალაქების მიხედვით:გაგრა +27 - მზიანისოხუმი +28 - მზიანიზუგდიდი +29 - მზიანიმესტია +18 - მზიანიფოთი +27 - მზიანიბათუმი +26 - მზიანიოზურგეთი +27 - უმეტესად მზიანიქუთაისი +30 - მზიანიამბროლაური +26 - მზიანიახალციხე +26 - მზიანიბორჯომი +24 - მზიანიბაკურიანი +21 - უმეტესად ღრუბლიანიგორი +27 - მზიანიცხინვალი +24 - მზიანისტეფანწმინდა +15 - უმეტესად მზიანიგუდაური +13 - უმეტესად ღრუბლიანითელავი +22 - უმეტესად მზიანირუსთავი +29 - მზიანითბილისი +27 - მზიანი
