





ეკონომიკა
1790156406
ბიტკოინის ფასი 86 000 დოლარს უახლოვდება
საზოგადოება

„ფაქტობრივად, განახევრდება ასაღები სესხის მოცულობა - შესაძლოა, ადამიანებს ოქროულობის დალომბარდება ან კერძო პირებისგან სესხება მოუწიოთ“
საქართველოს ეროვნული ბანკის გადაწყვეტილებით, 2 000 და 2 500 ლარამდე შემოსავლის მქონე პირებისთვის სესხის მომსახურებაზე უფრო მკაცრი - 25%-იანი ლიმიტი გავრცელდება. ცვლილებები ეხება სესხის მომსახურების კოეფიციენტს, რომელიც განსაზღვრავს, ყოველთვიური შემოსავლის რა მაქსიმალური პროცენტი შეიძლება გადაიხადოს მოქალაქემ სესხის საპროცენტო და ძირითადი თანხის დასაფარად.კერძოდ, ლიმიტი უნახევრდებათ საშუალო შემოსავლის მქონე პირებს. რაც შეეხება 1 500 ლარამდე შემოსავლის მქონეთ, მათთვის აქამდეც მოქმედებდა მკაცრი 25%-იანი ლიმიტი, ეს წესი კი ახლა უკვე გავრცელდება 1 500-დან 2 500 ლარამდე შემოსავლის მქონე პირებზეც. აქამდე მათ შეეძლოთ შემოსავლის 50%-მდე მიემართათ სესხის დასაფარად, ახალი წესით კი ეს ზღვარი 25%-მდე მცირდება; ხოლო 2 500 ლარზე მაღალი შემოსავლის მქონე პირებისთვის კი ძალაში რჩება სტანდარტული, უფრო ლიბერალური 50%-იანი ლიმიტი.ეროვნული ბანკის გადაწყვეტილებით, ეს გეგმა ორ ეტაპად ამოქმედდება - 2027 წლის 1-ელი თებერვლიდან 25%-იანი მკაცრი ლიმიტის ზღვარი 1 500-დან იზრდება 2 000 ლარამდე, 2027 წლის 1-ელი სექტემბრიდან კი მკაცრი შეზღუდვის ზღვარი საბოლოოდ 2 500 ლარამდე გაიზრდება.ცხადია, ეს ახალი რეგულაცია პირდაპირ ამცირებს ხელმისაწვდომი სესხის მაქსიმალურ მოცულობას იმ პირებისთვის, რომელთა შემოსავალიც 1 500-დან 2 500 ლარამდეა. ვინაიდან ყოველთვიური შენატანის მაქსიმალური თანხა განახევრდა, მოქალაქეები ბანკიდან გაცილებით ნაკლები მოცულობის სამომხმარებლო კრედიტის გამოტანას შეძლებენ, ვიდრე ადრე. მაგალითად, 2 000 ლარის შემოსავლის მქონე პირს თუ ადრე 1000 ლარის ყოველთვიური ვალდებულების აღება შეეძლო, 2027 წლიდან ეს მაქსიმუმ 500 ლარი იქნება.სამომხმარებლო სესხი, 15%-იანი წლიური განაკვეთით, მაქსიმალური 4 წლის ვადით, მაღალი პროცენტის პირობებში, ძველი და ახალი ლიმიტების (1000 ლარი და 500 ლარი) მიხედვით სესხის მოცულობა ასე იცვლება - ძველი წესით (50% ლიმიტი) შეგეძლოთ მაქსიმუმ 35 900 ლარის აღება. ახალი წესით (25% ლიმიტი) მაქსიმალური თანხა მცირდება 18 000 ლარამდე - ანუ, კარგ შემთხვევაში ბანკი 17 900 ლარით ნაკლებს დაგიმტკიცებთ. ამას გამოაკლდება ერთჯერადი საბანკო მომსახურება, კიდევ სხვა ხარჯები და ცხადია, ხელზე კიდევ უფრო ნაკლების აღებას შეძლებთ - რა თქმა უნდა, სესხი საერთოდ თუ დაგიმტკიცდათ.საქართველოში დღეს არსებული ფასების გათვალისწინებით, წარმოუდგენელია, ასეთი შემოსავლის მქონე პირმა იპოთეკური სესხის აღება შეძლოს, მაგრამ თეორიულად რომ ვიმსჯელოთ, 14-15%-იანი სესხის პირობებში, ვინაიდან იპოთეკური სესხი გრძელვადიანია, ძველი წესით (50% ლიმიტი) ხელმისაწვდომი იქნებოდა მაქსიმუმ 75.100 ლარი. ახალი წესით (25% ლიმიტი) მაქსიმალური სესხი მცირდება 37.500 ლარამდე, ამას გამოაკლდება საბანკო მომსახურება და კიდევ სხვა ხარჯები. ასე რომ, დაბალშემოსავლიანებმა ბინებზე არც უნდა იოცნებონ. გამოდის, რომ ეროვნულმა ბანკმა პრობლემა ყველაზე დაუცველი მოსახლეობის ხარჯზე გადაწყვიტა.თემაზე: რას მოიტანს დაბალშემოსავლიანი მოსახლეობისთვის სესხების აღების გართულება, "კვირის პალიტრა" არასამთავრობო ორგანიზაცია "საზოგადოება და ბანკების" დამფუძნებელს გიორგი კეპულაძეს ესაუბრა.- თუ ადამიანს ან ოჯახს 2 000 ლარამდე შემოსავალი ჰქონდა, მას შეეძლო რამდენიმე პარალელური სესხის ყოველთვიურ გადასახადში 1000 ლარამდე მიემართა, ახლა კი ეს ლიმიტი 500 ლარამდე მცირდება. მარტივად რომ ვთქვათ, ვინაიდან სამომხმარებლო სესხის ვადა მაქსიმუმ 4 წლითაა განსაზღვრული, შემცირებული ყოველთვიური შენატანის ლიმიტის გამო 4-წლიან ჭრილში ავტომატურად მცირდება ასაღები სესხის მთლიანი მოცულობაც.ბანკის მიერ სესხის დასამტკიცებლად აუცილებელია, რომ მსესხებელი ამ ახალ ლიმიტებში ჩაეტიოს და მისი შემოსავალი საკმარისი იყოს. საბოლოო ჯამში ეს ცვლილება მოქალაქეებს სესხის აღებას რეალურად არ გაურთულებს და მასზე წვდომას არ შეუზღუდავს - იზღუდება მხოლოდ ასაღები თანხის მოცულობა. თან შეზღუდული ვადის გამოც იმდენად მცირე იქნება ასაღები სესხი, რომ ამ ფასების პირობებში ნამდვილად რთული იქნება რამე საჭიროების დაკმაყოფილება. ამიტომაც ამ ცვლილების გამო ადამიანს შეიძლება მოუწიოს არასაბანკო სექტორისთვის მიმართვა - მაგალითად, ოქროულობის დალომბარდება ან კერძო პირებისგან სესხის აღება.პირობითად, თუ მას სჭირდება 20 000 ლარი და ბანკი აძლევს მხოლოდ 15 000-ს, დარჩენილი 5 000 ლარის შოვნა სხვა წყაროებიდან მოუწევს. ეს კი ართულებს მდგომარეობას, თუმცა ეროვნულ ბანკს ამ ნაბიჯის გადადგმამ არსებული ინფლაციისა და ლარის მსყიდველუნარიანობის შემცირების გამო მოუწია. თუ 5-6 წლის წინ ოჯახს, რომელსაც 2 000-ლარიანი შემოსავალი ჰქონდა, შეეძლო 1000 ლარი სესხში გადაეხადა და დარჩენილი თანხით თავი გაეტანა, დღეს გაზრდილი ხარჯების გამო ეს შეუძლებელია. შესაბამისად, გაჩნდა რისკი, თუ ადამიანი იმავე მოცულობის სესხს აიღებს, დარჩენილი თანხა მას საყოფაცხოვრებო ხარჯების დასაფარად აღარ ეყოფა.- გასაგებია, რომ ეროვნულმა ბანკმა ეს რეგულაცია ინფლაციის გამო გაამკაცრა, მაგრამ ამით რა პრობლემას მოაგვარებს?- ერთი შეხედვით, ეს ცვლილება ვადაგადაცილებული სესხების პორტფელის ზრდას შეამცირებს. თუმცა პრესრელიზში ნახსენები "ეკონომიკური ზრდა და ხელფასების მატება" ცოტა აცდენილია ამ გადაწყვეტილებასთან.თუ ადამიანს შემოსავალი გაეზარდა, ის თავისუფლად გასწვდებოდა ძველი მოცულობის სესხს, ლიმიტის შემცირება კი მიუთითებს, რომ ეროვნული ბანკი რეალურ რისკებს ხედავს.ეს რისკი მარტივია - 5 წლის წინანდელი 1000 ან 2 000 ლარით დღეს იმავეს ვეღარ ვყიდულობთ. თუ ადამიანს მივცემთ იმავე მოცულობის სესხს გაზრდილი საყოფაცხოვრებო ხარჯების გამო მას გადახდა გაუჭირდება, რაც მასშტაბურად გაზრდის ვადაგადაცილებულ სესხებს. ამიტომაც გადადგა ეროვნულმა ბანკმა ეს ბანკებისთვის არასასიამოვნო ნაბიჯი, რადგან მათ მომავალი წლიდან მოუწევთ ახალ მოდელზე გადაწყობა და მათ შემოსავალსაც ეს გარკვეულწილად შეამცირებს. ამ ნაბიჯით ეროვნულმა ბანკმა, ფაქტობრივად, აღიარა, რომ ლარის მსყიდველუნარიანობა მნიშვნელოვნად შემცირდა.თუმცა მთავრობას ჯერ კიდევ ძველი ზღვრები აქვს დატოვებული. მაგალითად, დღგ-სგან გათავისუფლების 100.000-ლარიანი ზღვარი დღეს აღარ არის ის, რაც 10 წლის წინ იყო. იგივე ითქმის ამანათების გამოწერის 300-ლარიან ლიმიტზე, რაც დაახლოებით 100 ევროა, რომლის გადაცილებისას უკვე განბაჟება გიწევს. დღეს ეს ზღვარი მინიმუმ 500-600 ლარი მაინც უნდა იყოს. სავარაუდოდ, მთავრობასაც მოუწევს ამ საგადასახადო ლიმიტების გადახედვა, რადგან ინფლაციამ ძველი მოცემულობა შეცვალა. განაგრძეთ კითხვა
1791268800
1791023231
გასტრონომიის ეროვნული სააგენტოს ბიუჯეტი 5 მილიონ 740 ათასი ლარი იქნება2027 წლის ბიუჯეტის პროექტით პირველადი ვერსიის მიხედვით, გასტრონომიის ეროვნული სააგენტოს ბიუჯეტი 5 740.0 მლნ იქნება.როგორც მომავალი წლის მთავარი ფინანსური დოკუმენტიდან ირკვევა, სააგენტოს 65 თანამშრომელი ეყოლება, ხოლო მათი ხელფასებისთვის მთელი წლის განმავლობაში, 3 მლნ ლარია გათვალისწინებული.ამასთან, საბიუჯეტო პროექტში ჩადებულია ახალი პროგრამა სახელწოდებით „გასტრონომიის სფეროში სახელმწიფო პოლიტიკის მართვა და კოორდინაცია”, რომლის ფუნქციად განსაზღვრულია: გასტრონომიის სფეროში სახელმწიფო პოლიტიკის ფორმირება და განხორციელება; სხვადასხვა უწყებებსა და დაინტერესებულ მხარეებს შორის ეფექტიანი კოორდინაციის უზრუნველყოფა და გასტრონომიული მემკვიდრეობის კვლევისა და პოპულარიზაციის, ასევე მისი დაცვის სამართლებრივი მექანიზმების სრულყოფა.ბიუჯეტის პროექტის მიხედვით, გასტრონომიის სააგენტოს მთლიანი ბიუჯეტიდან 5 020.0 მლნ ლარი ხარჯვით ნაწილს წარმოადგენს.ცნობისთვის, გასტრონომიის ეროვნული სააგენტოს შექმნის გადაწყვეტილება პრემიერ-მინისტრმა, ირაკლი კობახიძემ მიიღო. დადგენილება 20 ივლისიდან ამოქმედდა. 3 აგვისტოს კი გარემოს დაცვისა და სოფლის მეურნეობის სამინისტროს სისტემაში შექმნილი საჯარო სამართლის იურიდიული პირის - „გასტრონომიის ეროვნული სააგენტოს“ თავმჯდომარედ ლევან ქარუმიძე დაინიშნა.
1790927715
„თბილისობის“ დღესასწაულთან დაკავშირებით საავტომობილო გადაადგილება რამდენიმე ქუჩაზე დროებით იზღუდება - თბილისის მერია„თბილისობის“ დღესასწაულთან დაკავშირებით დედაქალაქის რამდენიმე ქუჩაზე სატრანსპორტო გადაადგილება დროებით იზღუდება. 3 ოქტომბრის 01:00 საათამდე საგზაო მოძრაობა ნაწილობრივ იზღუდება ევროპის მოედანზე და მეტეხის ხიდის ერთი მიმართულებით - ვახტანგ გორგასლის ქუჩიდან ევროპის მოედნისკენ. ამ პერიოდის განმავლობაში მეტეხის აღმართიდან, ღვინის აღმართიდან, კოტე აფხაზისა და ვახტანგ გორგასლის ქუჩებიდან მომავალი სატრანსპორტო საშუალებები ევროპის მოედნისკენ გადაადგილებას ვერ შეძლებენ.„თბილისობის“ ღონისძიებების დასრულებამდე საზოგადოებრივი ტრანსპორტი გორგასლის ქუჩიდან ბარათაშვილის ქუჩას დაუკავშირდება კოტე აფხაზის ქუჩის გავლით (ნაცვლად ევროპის მოედნის, მარცხენა სანაპიროსა და ბარათაშვილის ხიდისა).მტკვრის მარჯვენა სანაპიროდან ევროპის მოედნის მიმართულებით მოძრავი ავტომობილები ვახტანგ გორგასლის ქუჩის გავლით ვერ მოხვდებიან მეტეხის ხიდზე, ევროპის მოედანზე, მეტეხის აღმართზე, ღვინის აღმართზე, ნოე ჟორდანიას სახელობის მარცხენა სანაპიროზე ჩამსვლელ პანდუსზე და კოტე აფხაზის ქუჩაზე.გორგასლის მოედნის მიმდებარე ქუჩებზე მოხვედრა შესაძლებელი იქნება ზვიად გამსახურდიას სახელობის მარჯვენა სანაპიროდან ბარათაშვილის ხიდის, მარცხენა სანაპიროს, გვირაბიდან ამომსვლელი პანდუსისა და მეტეხის ხიდის გამოყენებით. მარჯვენა სანაპიროდან მარცხენა სანაპიროზე გადასვლა შესაძლებელი იქნება ბარათაშვილის ხიდის ან 300 არაგველის ხიდის საშუალებით.3 ოქტომბრის 01:00 საათიდან 6 ოქტომბრის 08:00 საათამდე სატრანსპორტო მოძრაობა სრულად შეიზღუდება ევროპის მოედანზე, მეტეხის აღმართზე, მეტეხის ხიდზე, ღვინის აღმართსა და გვირაბიდან ამოსასვლელ პანდუსზე.გორგასლის ქუჩიდან მომავალი სატრანსპორტო საშუალებები გორგასლის მოედნის მიმდებარე ქუჩებზე მოხვედრას შეძლებენ პირდაპირ, მეტეხის ხიდზე მობრუნების გარეშე. ამ პერიოდშიც მარჯვენა სანაპიროდან მარცხენა სანაპიროზე გადასვლა შესაძლებელი იქნება ბარათაშვილის ხიდის ან 300 არაგველის ხიდის საშუალებით.ასევე, 8 ოქტომბრის 23:30 საათამდე საგზაო მოძრაობა სრულად იზღუდება პრეზიდენტის სასახლის წინ, გიორგი ათონელის ქუჩაზე (იტალიის ქუჩამდე) და ვახტანგ ორბელიანის შესახვევში.მშრალი ხიდიდან მომავალი ავტომანქანები მარჯვენა სანაპიროზე მოხვედრას შეძლებენ მხოლოდ იტალიისა და სოლიკო ვირსალაძის ქუჩების გავლით, ხოლო გია ჭანტურიას ქუჩიდან მომავალი ავტომობილები სანაპიროზე მოხვედრას შეძლებენ მხოლოდ სოლიკო ვირსალაძის ქუჩის გავლით. ვირსალაძის, ჭანტურიას ქუჩებიდან და მშრალი ხიდიდან ათონელის ქუჩის მიმართულებით მოძრავი ავტომობილები მოხვედრას შეძლებენ ზვიად გამსახურდიას მარჯვენა სანაპიროდან ამომსვლელი პანდუსისა და ბარათაშვილის ქუჩის გამოყენებით.ამას გარდა, 6 ოქტომბრის 01:00 საათამდე საავტომობილო გადაადგილება იზღუდება აბანოს ქუჩის მონაკვეთზე - ვახტანგ გორგასლის ქუჩიდან იოსებ გრიშაშვილის ქუჩის კვეთამდე, ასევე, გრიშაშვილის ქუჩაზე აბანოს I ჩიხამდე. გრიშაშვილის ქუჩაზე მოხვედრა შესაძლებელი იქნება ფირდოუსისა და მირზა ფათალი ახუნდოვის ქუჩების გამოყენებით.„თბილისობის“ ღონისძიებების მოსამზადებელი სამუშაოებისა და ღონისძიების მიმდინარეობის პერიოდში, 2 ოქტომბრის 12:00 საათიდან 5 ოქტომბრის 06:00 საათამდე ავტომობილების გადაადგილება დროებით შეიზღუდება ასევე კოსტა ხეთაგუროვის ქუჩაზე, „ვისოლის“ ბენზინგასამართი სადგურიდან ხეთაგუროვისა და გურამ საღარაძის ქუჩების კვეთამდე.შეზღუდვის პერიოდში ორივე სანაპიროდან ბარათაშვილის ხიდისკენ და უკუმიმართულებით ავტომობილების გადაადგილება დარჩება არსებული მდგომარეობის შესაბამისად. ამასთანავე, სატრანსპორტო საშუალებების გადაადგილება შეიზღუდება შოთა გამცემლიძის ქუჩიდან ხეთაგუროვის ქუჩის მიმართულებით. მოძრაობა შესაძლებელი იქნება ნინო ჩხეიძის ქუჩის გამოყენებით.აღნიშნულ პერიოდში მუნიციპალური ტრანსპორტი ივანე ჯავახიშვილის ქუჩიდან ბარათაშვილის ხიდს დაუკავშირდება მარცხენა სანაპიროს გავლით, ნაცვლად კოსტა ხეთაგუროვის ქუჩისა.ინფორმაციას თბილისის მერია ავრცელებს
1790838060
სესხების გაცემის წესი მკაცრდება - რაც იცვლება და რა წესების დაცვა მოუწევთ ფინანსურ ინსტიტუტებსფიზიკური პირების დაკრედიტების წესში ცვლილებები შედის. საქართველოს ეროვნული ბანკის ფინანსური სტაბილურობის კომიტეტის გადაწყვეტილებით, ცვლილება ეხება სესხის მომსახურების კოეფიციენტს.კერძოდ, თუ აქამდე სესხის მომსახურების კოეფიციენტის 25%-იანი მოთხოვნა 1 500 ლარამდე შემოსავლის მქონე პირებზე ვრცელდებოდა, ახალი გადაწყვეტილებით 2027 წლის 1-ელი თებერვლიდან ეს ზღვარი ჯერ 2 000 ლარამდე იზრდება, შემდეგ კი უკვე 2 500 ლარამდე.„სესხის მომსახურების კოეფიციენტის ზღვრების თავდაპირველი შეფასება 2017 წლის სტატისტიკურ მონაცემებს ეყრდნობოდა, რომელიც 2022 წელს რიგი ეკონომიკური ნომინალური მაჩვენებლების ზრდის ფონზე განახლდა. მიმდინარე ეტაპზე კვლავ დადგა აღნიშნული კოეფიციენტის ზღვრების რეკალიბრაციის საჭიროება. ბოლო წლებში მაღალი ეკონომიკური ზრდის პარალელურად, მნიშვნელოვნად გაიზარდა ხელფასები და სხვა ნომინალური მაჩვენებლები, რის შედეგადაც არსებული ფიქსირებული ზღვრები სათანადოდ ვეღარ ასახავს მსესხებლების შემოსავლების მიმდინარე განაწილებასა და ვალის ტვირთს. PTI-ის ზღვრების უცვლელად შენარჩუნების შემთხვევაში, მსესხებლების ერთი შემოსავლის კატეგორიიდან მეორეში გადასვლა შესაძლოა, ძირითადად ნომინალური შემოსავლების ზრდით იყოს განპირობებული და არა მათი რეალური გადახდისუნარიანობისა თუ რისკის პროფილის არსებითი ცვლილებით.შესაბამისად, ზღვრების განახლება მიზნად ისახავს PTI-ის ჩარჩოს მიმდინარე ეკონომიკურ გარემოსთან შესაბამისობაში მოყვანასა და მაკროპრუდენციული პოლიტიკის თავდაპირველი პოზიციის შენარჩუნებას. ამგვარად, კომიტეტმა მიზანშეწონილად მიიჩნია აღნიშნული მაკროპრუდენციული ინსტრუმენტის რეკალიბრაცია.ამასთან, აღნიშნული ცვლილების მკვეთრი ერთჯერადი ზემოქმედების თავიდან აცილებისა და ეფექტის დროში გადანაწილების მიზნით, კომიტეტის გადაწყვეტილებით, სესხის მომსახურების კოეფიციენტის ზღვარი ეტაპობრივად გაიზრდება. კერძოდ, თუ აქამდე სესხის მომსახურების კოეფიციენტის 25%-იანი მოთხოვნა 1500 ლარამდე შემოსავლის მქონე პირებზე ვრცელდებოდა, ეს ზღვარი 2027 წლის 1 თებერვლიდან 2000 ლარამდე, ხოლო 2027 წლის 1 სექტემბრიდან 2500 ლარამდე გაიზრდება. აღნიშნული ცვლილება ხელს უწყობს მსესხებლების ჭარბვალიანობის რისკების შერბილებასა და ფინანსური სისტემის მდგრადობას“, - აღნიშნულია საქართველოს ეროვნული ბანკის ფინანსური სტაბილურობის კომიტეტის გადაწყვეტილებაში.აღსანიშნავია, რომ ამ დროისთვის 1500-დან 2500 ლარამდე შემოსავლის მქონე პირებისთვის სესხის ყოველთვიური მომსახურების მაქსიმალური მოცულობა 50%-ს შეადგენს.

სხვა სიახლეები
„ფაქტობრივად, განახევრდება ასაღები სესხის მოცულობა - შესაძლოა, ადამიანებს ოქროულობის დალომბარდება ან კერძო პირებისგან სესხება მოუწიოთ“
საქართველოს ეროვნული ბანკის გადაწყვეტილებით, 2 000 და 2 500 ლარამდე შემოსავლის მქონე პირებისთვის სესხის მომსახურებაზე უფრო მკაცრი - 25%-იანი ლიმიტი გავრცელდება. ცვლილებები ეხება სესხის მომსახურების კოეფიციენტს, რომელიც განსაზღვრავს, ყოველთვიური შემოსავლის რა მაქსიმალური პროცენტი შეიძლება გადაიხადოს მოქალაქემ სესხის საპროცენტო და ძირითადი თანხის დასაფარად.კერძოდ, ლიმიტი უნახევრდებათ საშუალო შემოსავლის მქონე პირებს. რაც შეეხება 1 500 ლარამდე შემოსავლის მქონეთ, მათთვის აქამდეც მოქმედებდა მკაცრი 25%-იანი ლიმიტი, ეს წესი კი ახლა უკვე გავრცელდება 1 500-დან 2 500 ლარამდე შემოსავლის მქონე პირებზეც. აქამდე მათ შეეძლოთ შემოსავლის 50%-მდე მიემართათ სესხის დასაფარად, ახალი წესით კი ეს ზღვარი 25%-მდე მცირდება; ხოლო 2 500 ლარზე მაღალი შემოსავლის მქონე პირებისთვის კი ძალაში რჩება სტანდარტული, უფრო ლიბერალური 50%-იანი ლიმიტი.ეროვნული ბანკის გადაწყვეტილებით, ეს გეგმა ორ ეტაპად ამოქმედდება - 2027 წლის 1-ელი თებერვლიდან 25%-იანი მკაცრი ლიმიტის ზღვარი 1 500-დან იზრდება 2 000 ლარამდე, 2027 წლის 1-ელი სექტემბრიდან კი მკაცრი შეზღუდვის ზღვარი საბოლოოდ 2 500 ლარამდე გაიზრდება.ცხადია, ეს ახალი რეგულაცია პირდაპირ ამცირებს ხელმისაწვდომი სესხის მაქსიმალურ მოცულობას იმ პირებისთვის, რომელთა შემოსავალიც 1 500-დან 2 500 ლარამდეა. ვინაიდან ყოველთვიური შენატანის მაქსიმალური თანხა განახევრდა, მოქალაქეები ბანკიდან გაცილებით ნაკლები მოცულობის სამომხმარებლო კრედიტის გამოტანას შეძლებენ, ვიდრე ადრე. მაგალითად, 2 000 ლარის შემოსავლის მქონე პირს თუ ადრე 1000 ლარის ყოველთვიური ვალდებულების აღება შეეძლო, 2027 წლიდან ეს მაქსიმუმ 500 ლარი იქნება.სამომხმარებლო სესხი, 15%-იანი წლიური განაკვეთით, მაქსიმალური 4 წლის ვადით, მაღალი პროცენტის პირობებში, ძველი და ახალი ლიმიტების (1000 ლარი და 500 ლარი) მიხედვით სესხის მოცულობა ასე იცვლება - ძველი წესით (50% ლიმიტი) შეგეძლოთ მაქსიმუმ 35 900 ლარის აღება. ახალი წესით (25% ლიმიტი) მაქსიმალური თანხა მცირდება 18 000 ლარამდე - ანუ, კარგ შემთხვევაში ბანკი 17 900 ლარით ნაკლებს დაგიმტკიცებთ. ამას გამოაკლდება ერთჯერადი საბანკო მომსახურება, კიდევ სხვა ხარჯები და ცხადია, ხელზე კიდევ უფრო ნაკლების აღებას შეძლებთ - რა თქმა უნდა, სესხი საერთოდ თუ დაგიმტკიცდათ.საქართველოში დღეს არსებული ფასების გათვალისწინებით, წარმოუდგენელია, ასეთი შემოსავლის მქონე პირმა იპოთეკური სესხის აღება შეძლოს, მაგრამ თეორიულად რომ ვიმსჯელოთ, 14-15%-იანი სესხის პირობებში, ვინაიდან იპოთეკური სესხი გრძელვადიანია, ძველი წესით (50% ლიმიტი) ხელმისაწვდომი იქნებოდა მაქსიმუმ 75.100 ლარი. ახალი წესით (25% ლიმიტი) მაქსიმალური სესხი მცირდება 37.500 ლარამდე, ამას გამოაკლდება საბანკო მომსახურება და კიდევ სხვა ხარჯები. ასე რომ, დაბალშემოსავლიანებმა ბინებზე არც უნდა იოცნებონ. გამოდის, რომ ეროვნულმა ბანკმა პრობლემა ყველაზე დაუცველი მოსახლეობის ხარჯზე გადაწყვიტა.თემაზე: რას მოიტანს დაბალშემოსავლიანი მოსახლეობისთვის სესხების აღების გართულება, "კვირის პალიტრა" არასამთავრობო ორგანიზაცია "საზოგადოება და ბანკების" დამფუძნებელს გიორგი კეპულაძეს ესაუბრა.- თუ ადამიანს ან ოჯახს 2 000 ლარამდე შემოსავალი ჰქონდა, მას შეეძლო რამდენიმე პარალელური სესხის ყოველთვიურ გადასახადში 1000 ლარამდე მიემართა, ახლა კი ეს ლიმიტი 500 ლარამდე მცირდება. მარტივად რომ ვთქვათ, ვინაიდან სამომხმარებლო სესხის ვადა მაქსიმუმ 4 წლითაა განსაზღვრული, შემცირებული ყოველთვიური შენატანის ლიმიტის გამო 4-წლიან ჭრილში ავტომატურად მცირდება ასაღები სესხის მთლიანი მოცულობაც.ბანკის მიერ სესხის დასამტკიცებლად აუცილებელია, რომ მსესხებელი ამ ახალ ლიმიტებში ჩაეტიოს და მისი შემოსავალი საკმარისი იყოს. საბოლოო ჯამში ეს ცვლილება მოქალაქეებს სესხის აღებას რეალურად არ გაურთულებს და მასზე წვდომას არ შეუზღუდავს - იზღუდება მხოლოდ ასაღები თანხის მოცულობა. თან შეზღუდული ვადის გამოც იმდენად მცირე იქნება ასაღები სესხი, რომ ამ ფასების პირობებში ნამდვილად რთული იქნება რამე საჭიროების დაკმაყოფილება. ამიტომაც ამ ცვლილების გამო ადამიანს შეიძლება მოუწიოს არასაბანკო სექტორისთვის მიმართვა - მაგალითად, ოქროულობის დალომბარდება ან კერძო პირებისგან სესხის აღება.პირობითად, თუ მას სჭირდება 20 000 ლარი და ბანკი აძლევს მხოლოდ 15 000-ს, დარჩენილი 5 000 ლარის შოვნა სხვა წყაროებიდან მოუწევს. ეს კი ართულებს მდგომარეობას, თუმცა ეროვნულ ბანკს ამ ნაბიჯის გადადგმამ არსებული ინფლაციისა და ლარის მსყიდველუნარიანობის შემცირების გამო მოუწია. თუ 5-6 წლის წინ ოჯახს, რომელსაც 2 000-ლარიანი შემოსავალი ჰქონდა, შეეძლო 1000 ლარი სესხში გადაეხადა და დარჩენილი თანხით თავი გაეტანა, დღეს გაზრდილი ხარჯების გამო ეს შეუძლებელია. შესაბამისად, გაჩნდა რისკი, თუ ადამიანი იმავე მოცულობის სესხს აიღებს, დარჩენილი თანხა მას საყოფაცხოვრებო ხარჯების დასაფარად აღარ ეყოფა.- გასაგებია, რომ ეროვნულმა ბანკმა ეს რეგულაცია ინფლაციის გამო გაამკაცრა, მაგრამ ამით რა პრობლემას მოაგვარებს?- ერთი შეხედვით, ეს ცვლილება ვადაგადაცილებული სესხების პორტფელის ზრდას შეამცირებს. თუმცა პრესრელიზში ნახსენები "ეკონომიკური ზრდა და ხელფასების მატება" ცოტა აცდენილია ამ გადაწყვეტილებასთან.თუ ადამიანს შემოსავალი გაეზარდა, ის თავისუფლად გასწვდებოდა ძველი მოცულობის სესხს, ლიმიტის შემცირება კი მიუთითებს, რომ ეროვნული ბანკი რეალურ რისკებს ხედავს.ეს რისკი მარტივია - 5 წლის წინანდელი 1000 ან 2 000 ლარით დღეს იმავეს ვეღარ ვყიდულობთ. თუ ადამიანს მივცემთ იმავე მოცულობის სესხს გაზრდილი საყოფაცხოვრებო ხარჯების გამო მას გადახდა გაუჭირდება, რაც მასშტაბურად გაზრდის ვადაგადაცილებულ სესხებს. ამიტომაც გადადგა ეროვნულმა ბანკმა ეს ბანკებისთვის არასასიამოვნო ნაბიჯი, რადგან მათ მომავალი წლიდან მოუწევთ ახალ მოდელზე გადაწყობა და მათ შემოსავალსაც ეს გარკვეულწილად შეამცირებს. ამ ნაბიჯით ეროვნულმა ბანკმა, ფაქტობრივად, აღიარა, რომ ლარის მსყიდველუნარიანობა მნიშვნელოვნად შემცირდა.თუმცა მთავრობას ჯერ კიდევ ძველი ზღვრები აქვს დატოვებული. მაგალითად, დღგ-სგან გათავისუფლების 100.000-ლარიანი ზღვარი დღეს აღარ არის ის, რაც 10 წლის წინ იყო. იგივე ითქმის ამანათების გამოწერის 300-ლარიან ლიმიტზე, რაც დაახლოებით 100 ევროა, რომლის გადაცილებისას უკვე განბაჟება გიწევს. დღეს ეს ზღვარი მინიმუმ 500-600 ლარი მაინც უნდა იყოს. სავარაუდოდ, მთავრობასაც მოუწევს ამ საგადასახადო ლიმიტების გადახედვა, რადგან ინფლაციამ ძველი მოცემულობა შეცვალა. განაგრძეთ კითხვა
საზოგადოება • 1791268800

საჯარო სკოლებში უფასო კვების პროგრამის ამოქმედების საკანონმდებლო ინიციატივა პარლამენტმა კიდევ ერთხელ დაახარვეზა და საინიციატივო ჯგუფს კვლავ უკან დაუბრუნა
საჯარო სკოლებში უფასო კვების პროგრამის ამოქმედების საკანონმდებლო ინიციატივა პარლამენტმა კიდევ ერთხელ დაახარვეზა და საინიციატივო ჯგუფს კვლავ უკან დაუბრუნა.სკოლებში უფასო კვების შემოღებასთან დაკავშირებით „ზოგადი განათლების შესახებ“ კანონში ცვლილებები, რომელიც არანაკლებ 25 000 ამომრჩევლის ხელმოწერით არის წარდგენილი, ბიუროს დღევანდელ სხდომაზეც გავიდა, თუმცა განსახილველად შესაბამისი საპარლამენტო კომიტეტისთვის გადაცემის ნაცვლად, ინიციატორებს უკან - საბიუჯეტო ოფისის დასკვნის საფუძველზე დაუბრუნდათ.როგორც პარლამენტის საბიუჯეტო ოფისის ხელმძღვანელმა ანდრია გვიდიანმა განაცხადა, პროექტში ნორმატიული აქტების შესახებ კანონებთან მთელი რიგი შეუსაბამობებია და საჭირო იყო ხარვეზის გამოსწორება.ანალოგიური გადაწყვეტილება პარლამენტის ბიურომ 21 სექტემბრის სხდომაზეც მიიღო. აღნიშნული კანონპროექტი ინიციატორებს უკან საბიუჯეტო ოფისის დასკვნის საფუძველზე დაუბრუნეს. საბიუჯეტო ოფისმა ბიუროს მიაწოდა ინფორმაცია, რომ პროექტს თან არ ახლდა ფინანსური დასაბუთება - წარდგენილი არ იყო ფინანსური მონაცემები და საორიენტაციო ხარჯები.„ზოგადი განათლების შესახებ“ კანონში ცვლილებების ინიციატორები არიან: აკაკი ჩიქობავა, ანა კამლაძე, გიორგი ქართველიშვილი, გიორგი ხასაია, ეკატერინე დანელია, ვახტანგ ნაცვლიშვილი, თათია ვერულაშვილი, ინა ჩარკვიანი და კონსტანტინე ჩაჩიბაია.ipn.ge
საზოგადოება • 1791265135

როგორი ამინდი იქნება 6 ოქტომბერს საქართველოში
6 ოქტომბერს საქართველოს უმეტეს ტერიტორიაზე ღრუბლიანი ამინდია მოსალოდნელი. ზოგიერთ რეგიონში ნავარაუდევია წვიმა, ნალექია მოსალოდნელი დედაქალაქშიც. ჰაერი ზოგიერთ ქალაქში +21 გრადუსამდე გათბება, ყველაზე დაბალი ტემპერატურა კი გუდაურში +8 გრადუსია მოსალოდნელი.ამინდის პროგნოზი ქალაქების მიხედვით: გაგრა +21 - უმეტესად ღრუბლიანისოხუმი +21 - უმეტესად ღრუბლიანიზუგდიდი +21 - უმეტესად ღრუბლიანიმესტია +14 - წვიმაფოთი +21 - უმეტესად ღრუბლიანიბათუმი +20 - წვიმაოზურგეთი +21 - უმეტესად ღრუბლიანიქუთაისი +21 - უმეტესად ღრუბლიანიამბროლაური +21 - წვიმაახალციხე +18 - წვიმაბორჯომი +18 - წვიმაბაკურიანი +13 - წვიმაგორი +20 - წვიმაცხინვალი +19 - წვიმასტეფანწმინდა +11 - წვიმაგუდაური +8 - წვიმათელავი +21 - უმეტესად ღრუბლიანირუსთავი +20 - უმეტესად ღრუბლიანითბილისი +21 - წვიმა.
სხვადასხვა • 1791264911
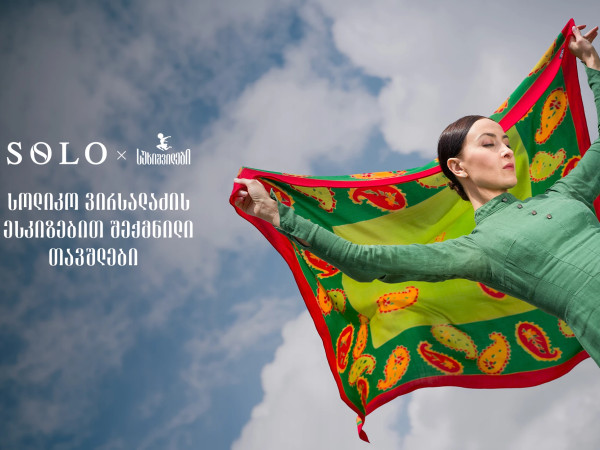
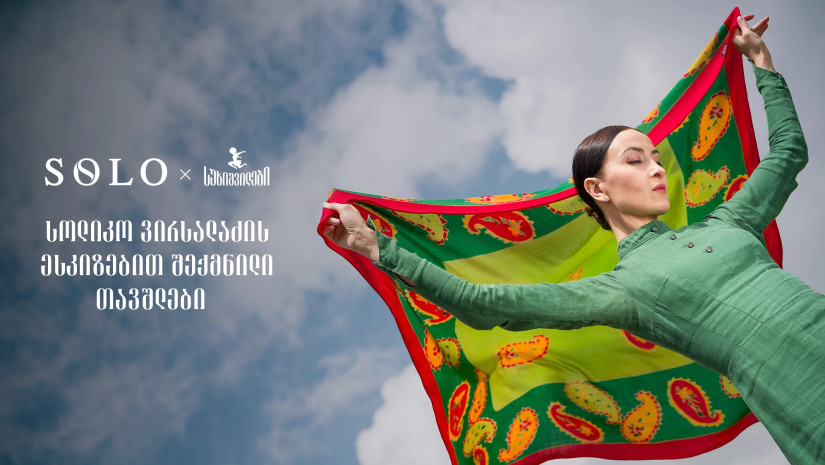
სოლიკო ვირსალაძის ესკიზებით შექმნილი უნიკალური თავშლები SOLO Boutique-ში - სუხიშვილების 80-წლიანი ისტორია ახალ ფორმას იძენს
საქართველოს ბანკისა და „სუხიშვილების“ მრავალწლიანი პარტნიორობის ფარგლებში, SOLO მომხმარებლებს კიდევ ერთ გამორჩეულ კულტურულ გამოცდილებას სთავაზობს. 5 ოქტომბრიდან, SOLO Boutique-ში შესაძლებელი იქნება სოლიკო ვირსალაძის ესკიზებით შექმნილი აბრეშუმისა და შალის უნიკალური თავშლების შეძენა.ეს განსაკუთრებული აქსესუარი „სუხიშვილების“ სცენაზე დაბადებულ 80-წლიან ისტორიას გვიამბობს - ისტორიას, რომელშიც ქართული ცეკვა, ხელოვნება, კოსტიუმი და მუდმივი სიახლის ძიება ერთ მთლიანობად იქცა.სოლიკო ვირსალაძის შემოქმედებას „სუხიშვილების“ ისტორიაში განსაკუთრებული ადგილი უჭირავს. მხატვარი და სცენოგრაფი ანსამბლის ვიზუალური იდენტობის ერთ-ერთი უმნიშვნელოვანესი შემქმნელი იყო. მისმა კოსტიუმებმა ქართული ცეკვის სცენური ესთეტიკა მნიშვნელოვნად შეცვალა და დღემდე „სუხიშვილების“ მემკვიდრეობის განუყოფელ ნაწილად რჩება. ვირსალაძე ტრადიციულ ფორმებს საკუთარ მხატვრულ ხედვასა და ფერთა განსაკუთრებულ ენას უკავშირებდა, რის შედეგადაც მისი ნამუშევრები უნიკალურ ხელწერად იქცა.„სუხიშვილების“ ისტორია 1945 წელს, ილიკო სუხიშვილისა და ნინო რამიშვილის მიერ ანსამბლის დაარსებით დაიწყო. 80 წლის განმავლობაში დასმა ქართული კულტურისა და ცეკვის ტრადიციები არაერთხელ გარდაქმნა და ახალი თაობებისთვის გააცოცხლა. სწორედ ტრადიციისა და ინოვაციის შერწყმა იქცა იმ სულისკვეთებად, რომელიც „სუხიშვილების“ ისტორიას დღემდე თან სდევს.საქართველოს ბანკი „სუხიშვილების“ მთავარი მხარდამჭერია და წლების განმავლობაში ანსამბლის სხვადასხვა კულტურული და შემოქმედებითი პროექტის განვითარებას უწყობს ხელს. მათ შორისაა „თაკარა“ - ექსპერიმენტული ღია სცენა, რომელიც საქართველოს ბანკისა და SOLO-ს მხარდაჭერით შეიქმნა და ტრადიციასა და თანამედროვე შემოქმედებით ძიებას აერთიანებს.ახალი კოლექციით კი სუხიშვილების სცენური მემკვიდრეობა ყოველდღიურ ცხოვრებაში გადმოდის - ხელოვნების ნიმუშები აქსესუარად იქცევა, რომელიც არა მხოლოდ სტილის ნაწილია, არამედ ქართული კულტურისა და ისტორიის მატარებელიც.სოლიკო ვირსალაძის ესკიზებით შექმნილი აბრეშუმისა და შალის თავშლები 5 ოქტომბრიდან ექსკლუზიურად SOLO მომხმარებლებისთვის SOLO Boutique-ში იქნება ხელმისაწვდომი.
ბიზნესი • 1791205497
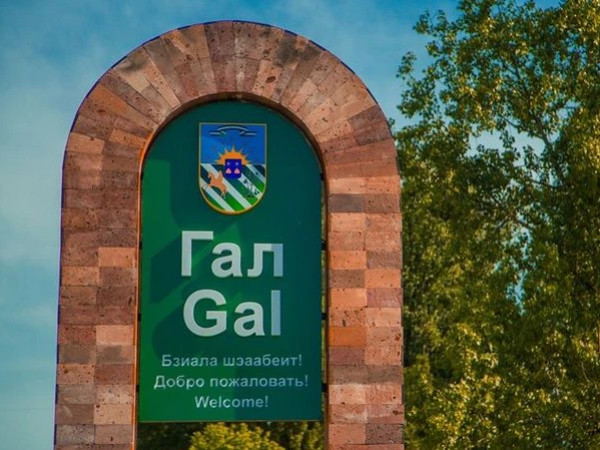
ოკუპირებული აფხაზეთის “პარლამენტი” გალში მცხოვრები ქართველებისთვის გვარისა და ეროვნების შეცვლას განიხილავს
ოკუპირებული აფხაზეთის დე ფაქტო პარლამენტი განიხილავს კანონში ცვლილებებს, რომლებიც გალის რაიონში მცხოვრები ეთნიკური ქართველების ნაწილისთვის აფხაზურ ეროვნებასა და გვარზე გადასვლის შესაძლებლობას შექმნის.კანონპროექტი ეხება აფხაზეთში მუდმივად მცხოვრებ "უცხო ქვეყნის" მოქალაქეებს, რომლებიც ეთნიკურ აფხაზებად ან მათი პირდაპირი შთამომავლებად მიიჩნევიან. ცვლილების შემთხვევაში მათ შესაძლოა დე ფაქტო მოქალაქეობის მიღებაც გაუადვილდეთ.ინიციატივა, სავარაუდოდ, გალის დაახლოებით 30 ათას მცხოვრებს შეეხება. სეპარატისტები აცხადებენ, რომ ცვლილებას შესაძლოა მნიშვნელოვანი პოლიტიკური და დემოგრაფიული შედეგები მოჰყვეს.აღსანიშნავია, რომ კანონპროექტი ჯერ ძალაში არ შესულა და მისი განხილვა დე ფაქტო პარლამენტში გრძელდება.
საზოგადოება • 1791205320
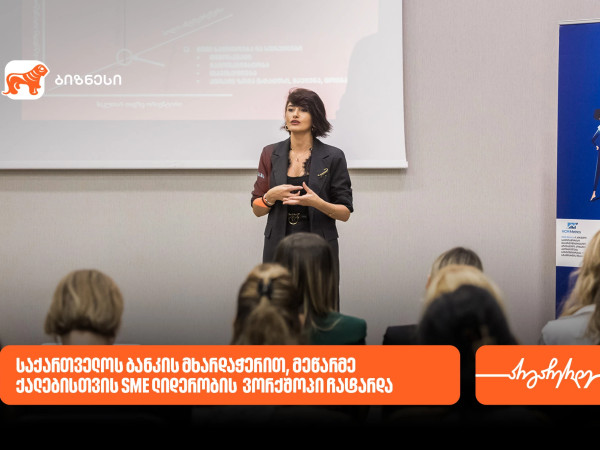
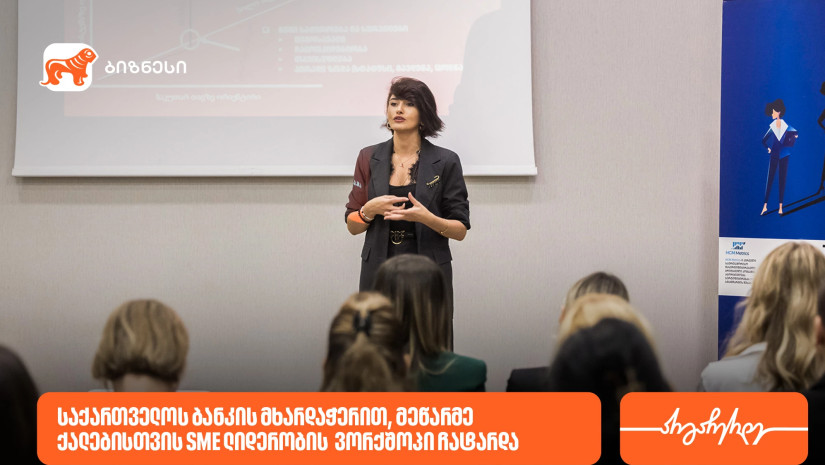
საქართველოს ბანკის მხარდაჭერით, ბათუმში მეწარმე ქალებისთვის SME ლიდერობის ვორკშოპი გამართა
საქართველოს ბანკის ბიზნეს 360˚-ის შეხვედრების სერიის ფარგლებში, EFSE-ს მხარდაჭერით, ბათუმში სალომე არღვლიანის ვორკშოპი „SME ლიდერობა: სწრაფი ნაბიჯებით, დიდ გზაზე“ გაიმართა. მასში მონაწილეობა 40-მდე ადგილობრივი მცირე და საშუალო ბიზნესის წარმომადგენელმა მიიღო.მეწარმე ქალები გაეცნენ ბიზნესის განვითარების ხუთ კრიტიკულ საფეხურს და თითოეულ მათგანზე არსებულ ძირითად გამოწვევებს. განიხილეს, თუ რა არის ლიდერის მთავარი დანიშნულება ბიზნესის ზრდის სხვადასხვა ფაზაში, როგორ იცვლება თავად ლიდერი და, შედეგად, როგორ ცვლის ის ბიზნესს. ვორკშოპზე ისაუბრეს იმაზეც, როგორ აღმოაჩინონ საკუთარი ლიდერობის მოდელი, მისი გამოწვევები და შესაძლებლობები.შეხვედრაზე ასევე განიხილეს თანამედროვე მეთოდები და ინსტრუმენტები, რომლებიც თანამშრომელთა ლოიალობისა და ჩართულობისა ასამაღლებლად გამოიყენება.საქართველოს ბანკი ბიზნესის მხარდაჭერის ფარგლებში, მეწარმეებისთვის ცოდნისა და გამოცდილების გაზიარების შესაძლებლობებს ქმნის. ბიზნეს 360˚-ის შეხვედრების სერია სწორედ ამ მიზანს ემსახურება და მონაწილეებს სხვადასხვა აქტუალურ საკითხზე პრაქტიკული ცოდნის მიღებისა და პროფესიული განვითარების შესაძლებლობას აძლევს.ბიზნეს 360˚-ის პლატფორმის ინიციატივების შესახებ დამატებითი ინფორმაციის მისაღებად ეწვიეთ საქართველოს ბანკის ვებგვერდს.
ბიზნესი • 1791203972
მსოფლიო
სხვადასხვა


1791264911
როგორი ამინდი იქნება 6 ოქტომბერს საქართველოში6 ოქტომბერს საქართველოს უმეტეს ტერიტორიაზე ღრუბლიანი ამინდია მოსალოდნელი. ზოგიერთ რეგიონში ნავარაუდევია წვიმა, ნალექია მოსალოდნელი დედაქალაქშიც. ჰაერი ზოგიერთ ქალაქში +21 გრადუსამდე გათბება, ყველაზე დაბალი ტემპერატურა კი გუდაურში +8 გრადუსია მოსალოდნელი.ამინდის პროგნოზი ქალაქების მიხედვით: გაგრა +21 - უმეტესად ღრუბლიანისოხუმი +21 - უმეტესად ღრუბლიანიზუგდიდი +21 - უმეტესად ღრუბლიანიმესტია +14 - წვიმაფოთი +21 - უმეტესად ღრუბლიანიბათუმი +20 - წვიმაოზურგეთი +21 - უმეტესად ღრუბლიანიქუთაისი +21 - უმეტესად ღრუბლიანიამბროლაური +21 - წვიმაახალციხე +18 - წვიმაბორჯომი +18 - წვიმაბაკურიანი +13 - წვიმაგორი +20 - წვიმაცხინვალი +19 - წვიმასტეფანწმინდა +11 - წვიმაგუდაური +8 - წვიმათელავი +21 - უმეტესად ღრუბლიანირუსთავი +20 - უმეტესად ღრუბლიანითბილისი +21 - წვიმა.
1791177370
როგორი ამინდი იქნება 5 ოქტომბერს საქართველოშიამინდის პროგნოზი ქალაქების მიხედვით:გაგრა +19 - მზიანისოხუმი +21 - მზიანიზუგდიდი +21 - მოღრუბლულიმესტია +12 - მზიანიფოთი +19 - მოღრუბლულიბათუმი +18 - უმეტესად ღრუბლიანიოზურგეთი +19 - მოღრუბლულიქუთაისი +22 - მოღრუბლულიამბროლაური +18 - უმეტესად ღრუბლიანიახალციხე +17 - უმეტესად ღრუბლიანიბორჯომი +16 - უმეტესად ღრუბლიანიბაკურიანი +13 - უმეტესად ღრუბლიანიგორი +18 - მოღრუბლულიცხინვალი +16 - უმეტესად ღრუბლიანისტეფანწმინდა +8 - მზიანიგუდაური +6 - უმეტესად ღრუბლიანითელავი +16 - უმეტესად მზიანირუსთავი +19 - უმეტესად მზიანითბილისი +18 - მოღრუბლული.
1791109620
შავი ზღვა თბება - რა საფრთხეებზე საუბრობენ მეცნიერები?2025 წელს მსოფლიო ოკეანეებმა რეკორდული 23 ზეტაჯოული სითბო შთანთქეს - თითქმის 40-ჯერ მეტი ენერგია, ვიდრე კაცობრიობამ იმავე პერიოდში გამოიყენა.The Guardian-ის ცნობით, სითბოს ეს დაგროვება საზღვაო გარემოში მასშტაბური ცვლილებების ფონზე ხდება. 1999 წლიდან მოყოლებული, გლობალური ზღვის დონე წელიწადში დაახლოებით 3.8 მმ-ით იმატებს, ხოლო 2012-დან 2025 წლამდე ეს მაჩვენებელი წელიწადში 4.2 მმ-მდე გაიზარდა. გარდა ამისა, ოკეანის მჟავიანობა ბოლო 40 წლის განმავლობაში 17%-ით გაიზარდა.„ოკეანე ჩვენს თვალწინ იცვლება“, - განაცხადა Mercator Ocean International-ის აღმასრულებელმა დირექტორმა პიერ ბაჰურელმა. მან განმარტა, რომ დათბობა, ზღვის დონის აწევა და ეკოსისტემის დეგრადაცია გრძელვადიანი ცვლილებების ნიშნებია.პროცესები განსაკუთრებით შესამჩნევია ევროპაში - ხმელთაშუა ზღვასა და შავ ზღაში რეკორდული სიცხეები ფიქსირდება, მაღალი ტემპერატურა კი მნიშვნელოვან სიღრმეებზეც კი ნარჩუნდება. ხმელთაშუა ზღვა, მთლიანობაში, ათწლეულში დაახლოებით 0.32°C-ით თბება.შედეგები უკვე მოქმედებს ზღვის ცხოველებზე. 2023 წლის იანვრიდან 2025 წლის სექტემბრამდე, მსოფლიოს მარჯნის რიფების 84%-მა განიცადა სითბური სტრესი, რომელიც საკმარისი იყო მისი გაუფერულებისთვის. ბოლო 30 წლის განმავლობაში, ოკეანის თითქმის 5%-მა განიცადა მუდმივი ცვლილებები ფიტოპლანქტონის ზრდის ნიმუშებში - ორგანიზმების, რომლებიც კვებითი ჯაჭვების საფუძველს ქმნიან და ნახშირბადის ციკლის რეგულირებას უწყობენ ხელს.
1791023244
ვენეციაში შესვლა შესაძლოა, 30 ევრო გახდესვენეციის ხელისუფლება ქალაქის დატვირთვის შესამსუბუქებლად ტურისტული გადასახადის გაზრდას განიხილავს. ინფორმაციას BILD ავრცელებს.გადასახადი გარკვეულ დღეებში, მაგალითად, შაბათ-კვირას და დღესასწაულებზე მნიშვნელოვნად გაიზრდება. კერძოდ, ასეთ დღეებში ტურისტებს 5 ან 10 ევროს ნაცვლად 30 ევროს გადახდა მოუწევთ. გადასახადი შესაძლოა, 2027 წლიდან გაიზარდოს.ტურისტული გადასახადი ქალაქისთვის მეტად მომგებიანი აღმოჩნდა, რომლის შემოსავალიც წელს 5 მლნ ევროთი გაიზარდა. ამის მიუხედავად, ვენეციის ხელისუფლება მიიჩნევს, რომ გადასახადი მეტად დაბალია, გადატვირთულობას ვერ ერევა და ვიზიტორების ნაკადს ვერ ზღუდავს.ხელისუფლება იმედოვნებს, რომ მაღალი გადასახადი ხალხს ნაკლებად პოპულარულ, მაგრამ უფრო მშვიდ დღეებში ვიზიტისკენ წაახალისებს, რადგან ამ დღეებზე გადასახადი არ იმოქმედებს.ამასთან, ვენეციაში რამდენიმე დღით დარჩენილი ტურისტებისთვის ფასები შესაძლოა, მოიმატოს. ქალაქის ადმინისტრაცია ტურისტული გადასახადის გაზრდას სასტუმროებსა და აპარტამენტებზეც განიხილავს.ცნობისთვის: 5 ან 10 ევროს გადასახადი სატესტო მოდელი იყო და 27 ივლისამდე მხოლოდ დღესასწაულებსა და შაბათ-კვირას მოქმედებდა. ამჟამად ტურისტებს ქალაქის მონახულება უფასოდ შეუძლიათ. გადასახადი შესაძლოა, 2027 წლის გაზაფხულზე აღდგეს. თუმცა ამისთვის ქალაქს იტალიის მთავრობის თანხმობა სჭირდება.
1790927440
როდის გამოიდარებს საქართველოში?1-ელი ოქტომბრის დღის ბოლოდან ამინდი ქვეყნის თითქმის მთელ ტერიტორიაზე გაუარესდა - უმეტესად წვიმს.დღეს, 2 ოქტომბერს ზოგან მოსალოდნელია ინტენსიური ნალექი.გარემოს ეროვნული სააგენტოს ინფორმაციით, 3 ოქტომბრის დღის მეორე ნახევრამდე საქართველოში ნალექიანობა შენარჩუნდება ქვეყნის მთიან და მაღალმთიან რაიონებში, ასევე აჭარაში, კახეთის და ქვემო ქართლის რეგიონებში, ზოგან ძლიერი ინტენსივობით."შესაძლებელია ელჭექი, სეტყვა, ქარის გაძლიერება და ზღვაზე 3-4 ბალიანი შტორმული ღელვა. მოსალოდნელმა ძლიერმა ნალექებმა შესაძლებელია მდინარეებზე წყლის დონეების მნიშვნელოვანი მატება, პატარა მდინარეებზე წყალმოვარდნები, ხოლო გორაკ-ბორცვიან და მთიან ზონებში მეწყრულ-ღვარცოფული პროცესების ჩასახვა-გააქტიურება გამოიწვიოს (საფრთხის დონე საშუალო)", - ვკითხულობთ უწყების ოფიციალურ ინფორმაციაში.თუ გრძელვადიან პროგნოზს გადავხედავთ, საქართველოს დიდ ნაწილში 4 ოქტომბრიდან გამოდარება დაიწყება, თუმცა ცვალებადი მოღრუბლულობა რიგ რეგიონებში შენარჩუნდება 8 ოქტომბრამდე, როდესაც მოსალოდნელია უკვე ტემპერატურის მატებაც (საშუალოდ, ღამით 13, დღისით კი 23 გრადუსამდე).თბილისშიც გამოდარება 4 ოქტომბრიდან დაიწყება, თუმცა ცვალებადი მოღრუბლულობით. დედაქალაქშიც შემოდგომის მზიანი ამინდები 8 ოქტომბრიდან გველის. წყარო
